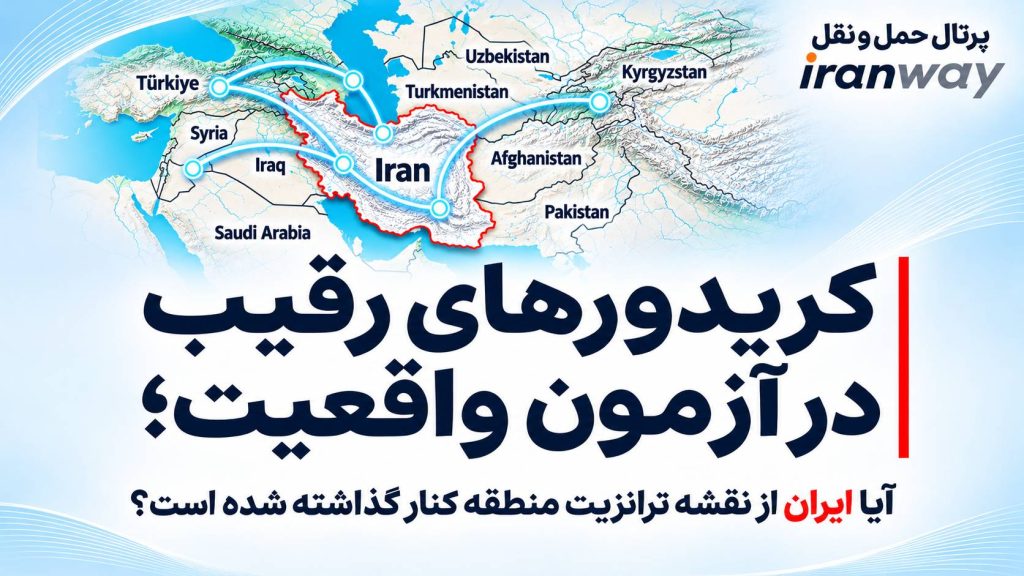
در جغرافیای جدید تجارت جهانی ، خطوطی که بر نقشه کریدورهای بینالمللی ترسیم میشوند ، تنها مسیرهایی برای جابهجایی کالا نیستند؛ هر خط میتواند نشانهای از رقابت اقتصادی ، بازآرایی مناسبات ژئوپلیتیکی و تلاش کشورها برای دستیابی به سهم بیشتری از زنجیره ارزش تجارت باشد. از آسیای مرکزی و قفقاز تا شبهقاره هند ، خلیج فارس و دریای مدیترانه ، طرحهای متعددی در حال توسعهاند که برخی از آنها بدون عبور از ایران ، بازارهای تولید و مصرف را به یکدیگر متصل میکنند .
همین تحولات ، پرسشی جدی را در فضای اقتصادی و رسانهای کشور ایجاد کرده است : آیا ایران که از دیرباز یکی از چهارراههای ارتباطی شرق و غرب و شمال و جنوب بوده ، اکنون در محاصره کریدورهای رقیب قرار گرفته و در حال از دست دادن موقعیت ترانزیتی خود است ؟
پاسخ به این پرسش نه با بزرگنمایی پروژههای پیرامونی به دست میآید و نه با نادیدهگرفتن آنها. واقعیت آن است که میان اعلام یک کریدور ، توافق سیاسی برای توسعه آن ، احداث زیرساخت و شکلگیری جریان پایدار بار ، تفاوتی اساسی وجود دارد . از سوی دیگر ، برخورداری از موقعیت ممتاز جغرافیایی نیز بهتنهایی تضمینکننده حضور مؤثر در شبکه تجارت جهانی نیست .
به گزارش پرتال حملونقل ، محمد تمنایی در این یادداشت تحلیلی با بررسی مهمترین کریدورهای پیرامونی ایران ، این پرسش را مطرح میکند که آیا پروژههایی مانند لاجورد ، ترانسافغان ، زنگزور ، راه توسعه عراق ، کریدور هند – خاورمیانه – اروپا و راهآهن حجاز واقعاً توانستهاند ایران را از معادلات تجارت منطقهای کنار بگذارند یا بخش قابلتوجهی از نگرانیهای موجود ، ناشی از بزرگنمایی ظرفیت مسیرهایی است که هنوز با موانع اقتصادی ، زیرساختی و امنیتی مواجهاند ؟
در عین حال ، مسئله مهمتری نیز وجود دارد : حتی اگر بسیاری از این کریدورها هنوز به بهرهبرداری کامل نرسیده باشند، آیا ایران توانسته است از فرصت زمانی موجود برای تکمیل زیرساختها ، جذب جریان بار و تبدیل مزیت جغرافیایی به قدرت اقتصادی استفاده کند ؟
کریدورهای رقیب ؛ فاصله میان اراده سیاسی و واقعیت اقتصادی
یکی از خطاهای رایج در تحلیل رقابت ترانزیتی ، یکسانانگاشتن پروژههای اعلامشده با کریدورهای عملیاتی است . در بسیاری از موارد ، انتشار یک نقشه ، امضای تفاهمنامه یا اعلام سرمایهگذاری ، بهعنوان نشانه تغییر قطعی مسیر تجارت منطقهای معرفی میشود ؛ درحالیکه شکلگیری یک کریدور اقتصادی به مجموعهای از الزامات پیچیده وابسته است .
وجود زیرساخت فیزیکی ، تنها نخستین مرحله است . کریدور باید از ظرفیت کافی ، جریان پایدار کالا ، خدمات منظم حملونقل ، تعرفههای رقابتی ، هماهنگی گمرکی ، امنیت سرمایهگذاری و قابلیت پیشبینی زمان تحویل برخوردار باشد .
در حملونقل بینالمللی ، کوتاهترین مسیر لزوماً اقتصادیترین مسیر نیست . ممکن است یک مسیر از نظر مسافت کوتاهتر باشد ، اما توقفهای طولانی مرزی، تغییر شیوه حمل ، محدودیت ظرفیت یا ناپایداری مقررات ، مزیت آن را از بین ببرد. در مقابل ، مسیری طولانیتر با خدمات منظم و قابل اعتماد میتواند سهم بیشتری از بازار جذب کند .
از این منظر، ادعای دور خوردن ایران زمانی قابل ارزیابی است که مشخص شود کریدورهای رقیب چه میزان بار واقعی جابهجا میکنند ، چه سهمی از بازارهای مشترک با ایران دارند و در مقایسه با مسیرهای عبوری از کشور ، چه مزیتی از نظر هزینه و زمان ارائه میدهند.
بنابراین، صرف عبور نکردن یک کریدور از خاک ایران به معنای حذف کشور از شبکه تجارت جهانی نیست ؛ همانطور که تکمیلنشدن آن کریدور نیز تضمینی برای حفظ جایگاه ایران نخواهد بود .
کریدور لاجورد ؛ اتصال افغانستان به اروپا در سایه محدودیتهای حمل ترکیبی
کریدور لاجورد از جمله مسیرهایی است که با هدف اتصال افغانستان به بازارهای غربی ، بدون عبور از خاک ایران ، توسعه یافته است . این مسیر از افغانستان آغاز میشود و با عبور از ترکمنستان ، دریای کاسپین ، جمهوری آذربایجان و گرجستان، به ترکیه و سپس اروپا متصل میشود .
اهمیت سیاسی و اقتصادی لاجورد در آن است که برای افغانستان ، بهعنوان کشوری محصور در خشکی ، امکان تنوعبخشی به مسیرهای تجارت خارجی را فراهم میکند . همچنین کشورهای واقع در امتداد مسیر میتوانند از خدمات حملونقل ، ترانزیت و لجستیک آن بهرهمند شوند .
با این حال ، یکی از محدودیتهای ساختاری این کریدور ، وابستگی آن به حملونقل چندوجهی است. کالا در بخشهایی از مسیر میان شبکه ریلی ، جادهای و دریایی جابهجا میشود و این موضوع به هماهنگی عملیاتی ، تجهیزات مناسب و خدمات منظم بندری نیاز دارد .
هر مرحله انتقال کالا میتواند هزینههای تخلیه و بارگیری ، انبارداری ، توقف و مدیریت اسناد حمل را افزایش دهد . البته حمل ترکیبی ذاتاً غیراقتصادی نیست ؛ در بسیاری از کریدورهای موفق جهان نیز از ترکیب شیوههای مختلف حمل استفاده میشود . مسئله اصلی ، میزان کارایی و هماهنگی این اجزاست .
در نتیجه، لاجورد را نمیتوان کریدوری کاملاً فرضی دانست، اما فعالبودن آن نیز به معنای برخورداری از مزیت اقتصادی قطعی نسبت به مسیرهای ایران نیست .
برای ارزیابی واقعی رقابت باید هزینه حمل یک محموله مشخص از افغانستان یا آسیای مرکزی به بازارهای اروپایی ، از طریق لاجورد و مسیرهای ایران ، مقایسه شود . در این مقایسه ، زمان حمل ، هزینههای مرزی ، تعرفهها ، ظرفیت خدمات و قابلیت اطمینان اهمیت دارند .
ایران میتواند با توسعه خدمات ریلی و جادهای منظم ، افزایش ظرفیت پایانههای مرزی و تقویت اتصال به بنادر جنوبی ، همچنان گزینهای رقابتی برای تجارت افغانستان و آسیای مرکزی باقی بماند .
ترانسافغان ؛ پروژهای راهبردی در جغرافیایی دشوار
کریدور ریلی ترانسافغان با هدف اتصال ازبکستان به پاکستان از طریق افغانستان مطرح شده و در صورت تکمیل ، میتواند بخشی از کشورهای آسیای مرکزی را به بنادر جنوبی پاکستان متصل کند .
اهمیت این پروژه در نیاز کشورهای محصور در خشکی به دسترسی به آبهای آزاد نهفته است . ازبکستان و دیگر کشورهای آسیای مرکزی برای کاهش هزینه تجارت خارجی و تنوعبخشی به مسیرهای صادراتی، به دنبال ایجاد اتصالات جدید هستند .
بااینحال ، توسعه یک خطآهن سراسری در افغانستان با موانع مهمی مواجه است . شرایط توپوگرافی ، نیاز به سرمایهگذاری سنگین ، تأمین امنیت مسیر ، محدودیت زیرساختهای موجود و هماهنگی میان کشورهای ذینفع ، از چالشهای اصلی این پروژه به شمار میروند .
در این میان ، باید میان وجود خطوط ریلی منفرد در افغانستان و تکمیل کریدور پیوسته ترانسافغان تفاوت قائل شد . وجود زیرساخت در بخشهایی از کشور به معنای آمادهبودن مسیر سراسری نیست ؛ همانطور که تکمیلنشدن اتصال نهایی نیز به معنای نبود تمام فعالیتهای اجرایی نخواهد بود .
از منظر اقتصادی ، پرسش تعیین کننده آن است که آیا حجم تجارت قابل جذب میتواند سرمایهگذاری سنگین مورد نیاز را توجیه کند و آیا مسیر جدید قادر خواهد بود خدماتی رقابتی در برابر مسیرهای موجود ارائه دهد ؟
برای ایران ، توسعه ترانسافغان باید بهعنوان یک تحول قابل پایش در نظر گرفته شود ، نه تهدیدی که تحقق آن قطعی است و نه پروژهای که بتوان آینده آن را منتفی دانست .
مهمتر آنکه ایران میتواند با توسعه اتصال چابهار به شبکه ریلی شرق کشور و بهبود مسیرهای ارتباطی با افغانستان و ترکمنستان، بخشی از همان تقاضای تجاری را جذب کند که کشورهای منطقه برای پاسخگویی به آن به دنبال ایجاد ترانسافغان هستند .
خط لوله تاپی ؛ رقابت انرژی با الزامات متفاوت
خط لوله گاز ترکمنستان–افغانستان–پاکستان–هند ، موسوم به تاپی ، یکی دیگر از پروژههایی است که در مباحث مربوط به کاهش نقش منطقهای ایران مطرح میشود .
این پروژه با هدف انتقال گاز ترکمنستان به بازارهای افغانستان ، پاکستان و هند طراحی شده و از نظر ماهیت اقتصادی با کریدورهای حملونقل کالا تفاوت دارد .
در ارزیابی تاپی ، باید میان پیشرفت عملیات اجرایی در بخشهایی از مسیر و بهرهبرداری کامل خط لوله تمایز گذاشت . تکمیل چنین پروژهای به تأمین مالی ، توافقات بلندمدت خرید گاز ، امنیت تأسیسات و هماهنگی سیاسی کشورهای مسیر وابسته است .
حتی در صورت تکمیل ، تاپی بهتنهایی به معنای حذف ایران از تجارت منطقهای انرژی نخواهد بود ؛ زیرا رقابت خطوط لوله به ظرفیت تولید ، قیمت گاز ، هزینه انتقال ، قراردادهای فروش و شرایط بازارهای مقصد بستگی دارد .
با این حال ، این پروژه نشان میدهد که کشورهای منطقه برای کاهش وابستگی به مسیرهای محدود انتقال انرژی تلاش میکنند . ایران نیز برای حفظ موقعیت خود باید به توسعه زیرساخت ، قراردادهای پایدار و مزیت اقتصادی صادرات و سوآپ انرژی توجه کند .
زنگزور ؛ بازآرایی معادلات قفقاز در سایه رقابت قدرتها
در شمالغرب ایران ، پروژه موسوم به کریدور زنگزور یکی از حساسترین موضوعات ژئوپلیتیکی سالهای اخیر بوده است . این مسیر با هدف ایجاد ارتباط میان سرزمین اصلی جمهوری آذربایجان و جمهوری خودمختار نخجوان از طریق جنوب ارمنستان مطرح شده و در صورت تکمیل ، میتواند شبکه ارتباطی ترکیه ، جمهوری آذربایجان و مسیرهای شرق–غرب قفقاز را تحت تأثیر قرار دهد .
اهمیت زنگزور صرفاً در احداث یک مسیر ریلی یا جادهای خلاصه نمیشود . این پروژه با موضوعاتی همچون حاکمیت ارمنستان ، روابط ایران و جمهوری آذربایجان ، نفوذ ترکیه در قفقاز و نقش روسیه و آمریکا در معادلات منطقه پیوند خورده است .
از دیدگاه ایران ، یکی از مهمترین ملاحظات ، حفظ ارتباط زمینی با ارمنستان و جلوگیری از تغییراتی است که بتواند دسترسیهای راهبردی کشور را محدود کند. در مقابل ، جمهوری آذربایجان و ترکیه ، توسعه اتصال مستقیم را فرصتی برای افزایش یکپارچگی شبکه حملونقل و گسترش تجارت منطقه ای میدانند .
با این حال ، تحولات سیاسی اخیر نشان میدهد که نمیتوان آینده این پروژه را صرفاً بر مبنای مخالفت بازیگران منطقهای منتفی دانست . توافق چارچوبی آمریکا و ارمنستان درباره مسیر موسوم به TRIPP در سال ۲۰۲۶ امضا شد و در ادامه ، برنامهریزیهای فنی برای توسعه ارتباطات منطقهای مورد توجه قرار گرفت .
بر اساس چارچوب توافق ، حاکمیت و صلاحیت حقوقی ارمنستان بر قلمرو اجرای پروژه حفظ میشود . این موضوع از نظر حقوقی اهمیت دارد ؛ زیرا ایجاد یک مسیر ترانزیتی در خاک ارمنستان لزوماً به معنای تغییر مرزهای رسمی یا واگذاری حاکمیت سرزمینی نیست .
با وجود این پیشرفتها ، همچنان باید میان توافقات سیاسی و ایجاد یک کریدور عملیاتی تفاوت گذاشت . تکمیل زیرساخت ، تعیین سازوکار بهرهبرداری ، تأمین مالی و هماهنگی عبور مرزی از جمله الزامات باقیمانده است .
از منظر اقتصادی نیز زنگزور تنها در صورتی میتواند به مسیر رقابتی مؤثر تبدیل شود که هزینه و زمان حمل در آن ، برای صاحبان کالا جذاب باشد و اتصال مناسبی به شبکههای موجود فراهم کند.
در چنین شرایطی ، راهبرد ایران نباید صرفاً بر مخالفت سیاسی یا انتظار برای شکست پروژه استوار باشد . تقویت گذرگاه نوردوز ، ارتقای محورهای ارتباطی با ارمنستان ، توسعه ظرفیت حملونقل در شمالغرب کشور و گسترش همکاریهای لجستیکی با کشورهای قفقاز میتواند بخشی از پاسخ عملی ایران باشد .
نکته اساسی آن است که رقابت در قفقاز ، رقابت میان چند خط جغرافیایی نیست ؛ بلکه رقابتی برای تعیین جایگاه کشورها در شبکه اتصال آسیای مرکزی ، دریای کاسپین ، ترکیه و اروپا است .
راه توسعه عراق ؛ رقابت تازه بر سر اتصال خلیج فارس به اروپا
در غرب ایران ، پروژه «راه توسعه» عراق از جمله طرحهایی است که در صورت تحقق میتواند بر آرایش مسیرهای ترانزیتی منطقه تأثیر بگذارد . این پروژه با محوریت بندر بزرگ فاو در جنوب عراق و اتصال آن به ترکیه از طریق شبکه ریلی و جادهای طراحی شده است .
هدف اصلی طرح ، ایجاد مسیر حملونقل میان خلیج فارس و بازارهای ترکیه و اروپا و تبدیل عراق به یکی از حلقههای مهم زنجیره تأمین منطقهای است .
موقعیت جغرافیایی عراق ، دسترسی به خلیج فارس و همسایگی با ترکیه ، ظرفیت بالقوهای برای چنین اتصالی ایجاد میکند ؛ اما تبدیل این ظرفیت به کریدوری رقابتپذیر با موانع قابلتوجهی مواجه است .
نخستین مسئله، حجم سرمایهگذاری مورد نیاز است . توسعه خطوط ریلی ، آزادراهها ، پایانههای لجستیکی و تأسیسات پشتیبان ، منابع مالی گسترده و تعهدات بلندمدت سرمایهگذاران را میطلبد .
دومین مسئله ، امنیت و ثبات عملیاتی است . سرمایهگذاران و شرکتهای حملونقل برای ورود به یک مسیر جدید ، علاوه بر ظرفیت زیرساختی ، به اطمینان از استمرار خدمات ، امنیت محموله و ثبات مقررات نیاز دارند .
سومین چالش ، هماهنگی میان کشورهای مسیر است . حتی در صورت تکمیل زیرساختهای عراق ، موفقیت کریدور به کیفیت اتصال آن به شبکه ترکیه و فرآیندهای عبور مرزی وابسته خواهد بود .
بااینحال، وجود این چالشها به معنای فقدان آینده اقتصادی پروژه نیست . عراق و ترکیه انگیزههای اقتصادی و راهبردی مشخصی برای توسعه این مسیر دارند و در صورت فراهمشدن شرایط لازم ، میتوانند بخشی از جریان تجارت منطقهای را جذب کنند .
برای ایران ، راه توسعه از دو منظر قابل بررسی است . از یک سو ، ممکن است بخشی از بارهایی که قابلیت عبور از ایران را دارند ، به مسیر عراق و ترکیه منتقل شوند . از سوی دیگر ، توسعه زیرساختهای حملونقل عراق میتواند فرصتهایی برای اتصال متقابل شبکههای دو کشور ایجاد کند .
تکمیل اتصال ریلی شلمچه – بصره ، افزایش ظرفیت پایانههای مرزی و ایجاد خدمات حمل ترکیبی میتواند به ایران امکان دهد بهجای قرارگرفتن صرف در موقعیت رقابت ، از بخشی از ظرفیت شبکه در حال توسعه عراق نیز بهرهمند شود .
بنابراین ، مسئله اصلی برای ایران آن نیست که راه توسعه عراق متوقف خواهد شد یا به سرانجام خواهد رسید ؛ بلکه این است که چه برنامهای برای حفظ سهم بازار و بهرهبرداری از اتصالهای جدید منطقهای دارد .
IMEC ؛ رقابت اقتصادی در امتداد هند ، خلیج فارس و مدیترانه
کریدور اقتصادی هند – خاورمیانه – اروپا ، موسوم به IMEC، یکی از مهمترین طرحهای اتصال فرامنطقهای است که در سالهای اخیر مطرح شده است . این پروژه با هدف پیوند اقتصاد هند به کشورهای خلیج فارس و اروپا ، بر مجموعهای از زیرساختهای دریایی ، ریلی ، انرژی و ارتباطات دیجیتال تکیه دارد .
در طراحی این کریدور ، کالا از هند به بنادر خلیج فارس منتقل میشود و سپس از طریق شبکههای زمینی و دریایی به بازارهای اروپایی میرسد .
از نگاه اقتصادی ، IMEC به دلیل حضور اقتصادهای بزرگ و مراکز مهم تولید و مصرف ، از ظرفیت بالقوه قابلتوجهی برخوردار است . با این حال ، توسعه آن با چالشهای ساختاری و ژئوپلیتیکی همراه است .
یکی از مهمترین مسائل ، نبود اتصال ریلی یکپارچه
در بخشهایی از خاورمیانه است . علاوه بر آن ، تغییر شیوه حمل میان دریا و ریل، هزینههای عملیاتی و الزامات هماهنگی بندری و گمرکی را افزایش میدهد .
تحولات امنیتی منطقه نیز بر قابلیت پیشبینی و جذابیت سرمایهگذاری در این پروژه تأثیر گذاشته است . اما از این موضوع نمیتوان نتیجه گرفت که IMEC بهطور قطعی از دستور کار خارج شده است .
ارزیابیهای جدید بینالمللی نشان میدهد که زیرساختهای مهمی در کشورهای مرتبط با IMEC وجود دارد ، اما اتصال کامل و هماهنگ آنها هنوز محقق نشده است . کمبود اتصال ریلی در بخشهایی از خاورمیانه و ضرورت هماهنگی فرآیندهای فرامرزی از موانع مهم توسعه این شبکه به شمار میرود .
نکته مهم آن است که این کریدور صرفاً یک خط حملونقل کالا نیست . زیرساختهای انرژی و ارتباطات دیجیتال نیز در طراحی آن نقش دارند و همین موضوع ، ماهیت پروژه را از یک مسیر ترانزیتی متعارف فراتر میبرد .
برای ایران ، IMEC میتواند در بلندمدت به رقیبی برای جذب بخشی از تجارت هند و اروپا تبدیل شود ؛ اما میزان این رقابت به هزینه واقعی حمل ، زمان تحویل ، ظرفیت شبکه و تحولات سیاسی وابسته خواهد بود .
در مقابل ، ایران از ظرفیت اتصال هند و اقیانوس هند به روسیه و آسیای مرکزی از طریق کریدور شمال – جنوب برخوردار است . این مزیت زمانی مؤثر خواهد بود که مسیرهای ریلی و جادهای کشور ، خدمات منظم و قابل اتکا ارائه دهند .
در واقع ، رقابت ایران با IMEC را نباید صرفاً در سطح فاصله جغرافیایی بررسی کرد. کیفیت خدمات ، قابلیت اطمینان و هزینه نهایی حمل ، معیارهای تعیینکنندهتری هستند.
راهآهن حجاز ؛ احیای یک مسیر تاریخی یا شکلگیری کریدوری جدید ؟
راهآهن حجاز سابقهای تاریخی در ارتباطات شبهجزیره عربستان و سرزمین شام دارد. در سالهای اخیر، موضوع احیای برخی خطوط تاریخی و توسعه اتصال ریلی میان کشورهای عربی ، ترکیه و شبکههای منطقهای بار دیگر مورد توجه قرار گرفته است .
ایده ایجاد یک شبکه ریلی گسترده از بنادر جنوبی شبهجزیره عربستان تا مدیترانه و اروپا ، از نظر ژئوپلیتیکی میتواند به متنوعسازی مسیرهای حملونقل کمک کند .
با این حال ، باید میان بازسازی خطوط تاریخی ، توسعه شبکههای ملی و شکلگیری یک کریدور بینالمللی پیوسته تفاوت گذاشت .
وجود زیرساخت ریلی در عربستان یا برنامه بازسازی خطوط در سوریه و اردن ، بهتنهایی به معنای آمادهبودن یک مسیر سراسری نیست . تحقق چنین اتصالی به سرمایهگذاری گسترده ، هماهنگی فنی ، توافقات مرزی و ثبات امنیتی نیاز دارد .
از سوی دیگر ، توجیه اقتصادی راهآهن باید بر اساس حجم واقعی بار و مسافر ارزیابی شود . ایجاد یک مسیر ریلی طولانی بدون تقاضای کافی، ممکن است با هزینههای سرمایهای و عملیاتی سنگینی همراه شود .
نکته دیگر آن است که حمل ریلی در بسیاری از گروههای کالایی میتواند مکمل حمل دریایی باشد، نه جایگزین کامل آن . بهویژه در حمل نفت و محمولههای فله با حجم بسیار بالا ، مسیرهای دریایی همچنان از مزیتهای اقتصادی مهمی برخوردارند .
بنابراین، راهآهن حجاز در وضعیت کنونی بیشتر موضوعی برای پایش بلندمدت است تا نشانهای از تغییر فوری معادلات ترانزیتی ایران .
خطوط لوله عربستان ؛ آیا تنگه هرمز قابل جایگزینی است ؟
تنگه هرمز یکی از مهمترین گلوگاههای تجارت انرژی جهان است . موقعیت ایران در مجاورت این آبراه ، جایگاهی ژئوپلیتیکی به کشور بخشیده که آثار آن فراتر از حملونقل دریایی و تجارت منطقهای است .
در سالهای گذشته ، کشورهای تولیدکننده نفت در خلیج فارس تلاش کردهاند با توسعه خطوط لوله ، وابستگی بخشی از صادرات انرژی خود به عبور از هرمز را کاهش دهند .
خط لوله شرق به غرب عربستان که نفت را از مناطق تولیدی شرقی به بندر ینبع در ساحل دریای سرخ منتقل میکند ، یکی از مهمترین نمونههای عملیاتی این سیاست است . امارات نیز از طریق خط لوله حبشان–فجیره امکان انتقال بخشی از نفت خود به دریای عمان را فراهم کرده است .
این زیرساختها نشان میدهند که تلاش برای کاهش وابستگی به هرمز صرفاً در مرحله طرح و برنامه نیست .
با این حال ، میان کاهش وابستگی و جایگزینی کامل تفاوت اساسی وجود دارد . حجم تجارت نفت و گاز عبوری از هرمز بسیار فراتر از آن است که بتوان با اتکا به ظرفیت آزاد خطوط لوله موجود ، تمام آن را به مسیرهای جایگزین منتقل کرد .
علاوه بر محدودیت ظرفیت ، مسیرهای جایگزین نیز با مخاطرات خاص خود مواجهاند . انتقال نفت به دریای سرخ ، وابستگی به بنادر صادراتی ، امنیت مسیرهای دریایی و شرایط بازارهای مقصد را به همراه دارد .
در نتیجه ، تنگه هرمز همچنان جایگاه راهبردی خود را حفظ میکند ؛ هرچند توسعه زیرساختهای جایگزین میتواند بخشی از آسیبپذیری کشورهای صادرکننده انرژی را کاهش دهد .
برای ایران ، بهرهبرداری اقتصادی از این موقعیت نباید صرفاً به نقش ژئوپلیتیکی تنگه محدود شود . توسعه صنایع پالایشی و پتروشیمی ، صادرات فرآوردههای با ارزش افزوده بالاتر ، گسترش خدمات بندری و تقویت مراکز لجستیکی در سواحل جنوبی میتواند این مزیت را به منبعی پایدار برای رشد اقتصادی تبدیل کند .
همچنین هرگونه پیشنهاد درباره تغییر نظام حقوقی عبور ، دریافت عوارض یا اعمال سازوکارهای جدید مالی در تنگه هرمز ، نیازمند بررسی دقیق حقوق بینالملل دریاها ، آثار اقتصادی و پیامدهای آن بر تجارت و کشتیرانی است .
راهکار پایدار ، تبدیل موقعیت جغرافیایی به قدرت اقتصادی و زیرساختی است ؛ قدرتی که صرفاً به شرایط بحرانی یا تنشهای منطقهای وابسته نباشد .
کریدور میانی ؛ رقابت واقعی در آن سوی دریای کاسپین
برای ارزیابی جامع موقعیت ترانزیتی ایران ، نمیتوان از کریدور میانی یا مسیر ترانسکاسپین چشمپوشی کرد. این مسیر با اتصال چین و آسیای مرکزی به دریای کاسپین ، جمهوری آذربایجان ، گرجستان و ترکیه ، یکی از گزینههای تجارت شرق–غرب محسوب میشود .
برخلاف برخی پروژههایی که هنوز در مرحله طراحی یا توافق سیاسی قرار دارند ، کریدور میانی بر مجموعهای از زیرساختهای موجود استوار است . با این حال ، این مسیر نیز از محدودیتهای عملیاتی برخوردار است .
وابستگی به حمل دریایی در کاسپین ، ظرفیت بنادر ، هماهنگی خدمات ریلی ، تعرفههای عبوری و زمان توقف در نقاط انتقال ، از عوامل مؤثر بر رقابتپذیری آن هستند .
از منظر ایران ، اهمیت کریدور میانی در این است که نشان میدهد شکلگیری مسیر رقیب الزاماً به احداث زیرساختی کاملاً جدید وابسته نیست . گاهی هماهنگی شبکههای موجود و ایجاد خدمات منظم میتواند جریان تازهای از تجارت را شکل دهد .
این موضوع برای سیاستگذاری ترانزیتی ایران اهمیت اساسی دارد . کشور باید علاوه بر توسعه کریدور شمال – جنوب ، ظرفیتهای اتصال شرق – غرب خود را نیز تقویت کند .
مسیرهای ریلی و جادهای متصلکننده مرزهای شرقی ایران به ترکیه و قفقاز ، در صورت برخورداری از خدمات رقابتی ، میتوانند بخشی از تقاضای تجارت آسیایی و اروپایی را جذب کنند .
در این رقابت ، ایران نباید تنها بر کوتاهی مسافت یا مزیت جغرافیایی تکیه کند . ایجاد برنامه منظم حمل ، هماهنگی تعرفهها ، کاهش زمان توقف و تضمین قابلیت پیشبینی خدمات ، اهمیت تعیینکنندهای خواهد داشت .
آسیای مرکزی ؛ فرصتی راهبردی برای اتصال به آبهای آزاد
در میان فرصتهای اقتصادی و ترانزیتی ایران ، نیاز کشورهای آسیای مرکزی به دسترسی پایدار به آبهای آزاد جایگاهی ویژه دارد .
کشورهایی مانند ازبکستان ، قزاقستان و ترکمنستان برای توسعه صادرات ، واردات و حضور در زنجیرههای تأمین جهانی ، به مسیرهای ارتباطی متنوع نیاز دارند .
ایران به دلیل دسترسی به خلیج فارس و دریای عمان و برخورداری از مرزهای زمینی با کشورهای منطقه، ظرفیت مهمی برای پاسخگویی به این نیاز دارد .
با این حال ، کشورهای آسیای مرکزی در انتخاب مسیر تجاری خود صرفاً به فاصله جغرافیایی توجه نمیکنند . هزینه حمل ، زمان تحویل ، امنیت سرمایهگذاری ، دسترسی به خدمات بندری و ثبات مقررات از معیارهای اصلی تصمیمگیری آنهاست .
ازاینرو ، تبدیل ایران به یکی از مسیرهای اصلی دسترسی این کشورها به آبهای آزاد ، نیازمند برنامهای فراتر از توسعه خطوط ریلی و جادهای است .
یکی از راهکارهای قابل بررسی ، ایجاد مراکز لجستیکی و فضاهای اختصاصی بهرهبرداری برای کشورهای منطقه در بنادر جنوبی ، بهویژه چابهار ، است .
چنین مراکزی میتوانند در قالب قراردادهای شفاف اجاره بلندمدت ، مشارکت سرمایهگذاری یا بهرهبرداری مشترک فعالیت کنند ؛ بدون آنکه مالکیت سرزمینی یا حاکمیت ملی تغییر کند .
مزیت این رویکرد در ایجاد منافع مشترک اقتصادی است . هنگامی که یک کشور در توسعه زیرساخت بندری یا لجستیکی مشارکت میکند، انگیزه بیشتری برای هدایت بخشی از تجارت خود به آن مسیر خواهد داشت .
اما ظرفیت واقعی این همکاری زمانی آشکار میشود که خدمات بندری با فعالیتهای صنعتی و تجاری پیوند بخورد .
برای نمونه ، محصولات کشاورزی و پنبه ازبکستان، مواد معدنی افغانستان و برخی محصولات صادراتی آسیای مرکزی میتوانند در صورت وجود توجیه اقتصادی ، در مراکز صنعتی و لجستیکی ایران فرآوری ، بستهبندی یا برای صادرات مجدد آماده شوند .
در چنین الگویی ، ایران صرفاً کشور عبور کالا نخواهد بود ؛ بلکه به یکی از حلقههای تولید و توزیع ارزش افزوده در منطقه تبدیل میشود .
از خامفروشی تا شبکه یکپارچه فرآوری و ترابری
یکی از مهمترین ظرفیتهای راهبردی ایران ، امکان پیوند شبکه حملونقل با تولید صنعتی، فرآوری مواد اولیه و تجارت منطقهای است .
در الگوی سنتی ترانزیت ، درآمد کشور عمدتاً از خدمات عبور کالا ، استفاده از زیرساخت و فعالیتهای پشتیبان حملونقل حاصل میشود . هرچند این درآمد اهمیت دارد ، اما بخش محدودی از ارزش اقتصادی زنجیره تأمین را تشکیل میدهد .
در مقابل ، هنگامی که کالا در مسیر عبور خود وارد فرآیندهای انبارداری ، تجمیع ، بستهبندی ، فرآوری ، تولید یا توزیع میشود، فرصتهای بیشتری برای ایجاد اشتغال و ارزش افزوده فراهم میشود .
ایران به دلیل برخورداری از منابع طبیعی ، ظرفیت صنعتی ، نیروی انسانی و موقعیت ارتباطی منطقهای ، امکان توسعه چنین الگویی را دارد .
برای تحقق آن ، لازم است بنادر ، مناطق صنعتی ، شهرکهای تولیدی ، مراکز لجستیکی ، خطوط ریلی و پایانههای مرزی در قالب یک شبکه هماهنگ دیده شوند .
بهعنوان مثال ، اتصال یک بندر به شبکه ریلی زمانی ارزش اقتصادی بیشتری ایجاد میکند که در پسکرانه آن ، مراکز صنعتی و لجستیکی فعال وجود داشته باشند و جریان پایدار کالا میان این مراکز برقرار شود .
همچنین توسعه صنایع فرآوری در امتداد مسیرهای ترانزیتی باید بر اساس مزیت واقعی اقتصادی انجام شود . صرف ایجاد کارخانه در کنار یک کریدور ، تضمینکننده سودآوری نیست ؛ دسترسی به مواد اولیه ، انرژی ، فناوری ، سرمایه و بازار مصرف باید بهصورت همزمان بررسی شود .
این رویکرد میتواند مفهوم ترانزیت را از عبور محموله به مشارکت در زنجیره ارزش تجارت منطقهای ارتقا دهد .
در چنین شرایطی ، کریدور دیگر تنها یک مسیر حملونقل نیست ؛ بلکه به بستری برای توسعه صنعتی ، جذب سرمایهگذاری و افزایش پیوندهای اقتصادی میان کشورها تبدیل میشود .
چین و روسیه ؛ فرصت همکاری در برابر محدودیتهای اجرایی
یکی دیگر از موضوعات مهم در آینده ترانزیت ایران ، ظرفیت همکاری با اقتصادهای بزرگ منطقهای ، بهویژه چین و روسیه ، است .
چین با برخورداری از شبکه گسترده تولید و تجارت بینالمللی ، یکی از بازیگران مهم توسعه مسیرهای ارتباطی اوراسیا محسوب میشود . روسیه نیز به دلیل نیاز به مسیرهای متنوع تجارت خارجی و دسترسی به آبهای جنوبی ، از جمله کشورهای دارای منافع اقتصادی در توسعه اتصال شمال – جنوب است .
برای ایران ، همکاری با این کشورها میتواند در توسعه زیرساخت ، تأمین تجهیزات ، ایجاد خدمات حملونقل و جذب جریان بار اهمیت داشته باشد .
با این حال ، نباید تصور کرد که صرف همسویی سیاسی یا امضای توافقات بلندمدت ، بهصورت خودکار به سرمایهگذاری و افزایش ترانزیت منجر میشود .
شرکتهای حملونقل و سرمایهگذاران ، حتی در چارچوب روابط نزدیک سیاسی ، به بازده اقتصادی ، امنیت قرارداد ، قابلیت انتقال منابع مالی و کیفیت اجرای پروژهها توجه میکنند .
ازاینرو، ایران برای بهرهبرداری مؤثر از ظرفیت همکاری با چین و روسیه، نیازمند پروژههای دارای توجیه اقتصادی روشن ، ساختار قراردادی شفاف و برنامه اجرایی قابل سنجش است .
تکمیل حلقههای مفقوده کریدور شمال – جنوب ، توسعه خدمات ریلی منظم و ارتقای اتصال بنادر جنوبی به شبکه حملونقل ، میتواند زمینه افزایش مشارکت اقتصادی را فراهم کند .
در این میان ، اصلاح فرآیندهای مدیریتی و کاهش موانع داخلی به اندازه جذب سرمایهگذاری خارجی اهمیت دارد .
حکمرانی حملونقل ؛ حلقه مفقوده رقابتپذیری ایران
با وجود موقعیت جغرافیایی ممتاز ، ایران برای تبدیلشدن به یکی از بازیگران اصلی ترانزیت منطقه با چالشهای ساختاری مواجه است .
یکی از مهمترین این چالشها ، پراکندگی مسئولیتها در مدیریت زنجیره حملونقل است . بنادر ، راهآهن ، حملونقل جادهای ، گمرک ، پایانههای مرزی و دستگاههای مرتبط، هرکدام بخشی از فرآیند جابهجایی کالا را مدیریت میکنند .
در حالی که صاحب کالا ، کل مسیر را بهعنوان یک خدمت واحد ارزیابی میکند ، ممکن است مدیریت این مسیر میان چندین نهاد با مقررات و اولویتهای متفاوت تقسیم شده باشد .
نتیجه چنین وضعیتی میتواند افزایش زمان توقف ، ناهماهنگی تعرفهها ، پیچیدگی اسناد و کاهش قابلیت پیشبینی حملونقل باشد .
برای رقابت با مسیرهای منطقهای ، ایران باید به سمت مدیریت یکپارچه خدمات کریدوری حرکت کند؛ مدیریتی که بتواند عملکرد کل مسیر را از مبدأ تا مقصد ارزیابی کند .
در این چارچوب ، نخستین اولویت اجرایی ، کاهش زمان توقف کالا و کامیون در پایانههای مرزی است . هماهنگسازی ساعات فعالیت ، تبادل الکترونیکی اسناد ، توسعه مدیریت ریسک گمرکی و کاهش تشریفات تکراری میتواند بدون نیاز به سرمایهگذاریهای بسیار سنگین ، بخشی از هزینه حمل را کاهش دهد .
اولویت دوم ، افزایش قابلیت اطمینان خدمات ریلی و جادهای است . صاحبان کالا باید بتوانند زمان تقریبی تحویل ، هزینه حمل و شرایط عبور را پیشبینی کنند . توسعه قطارهای باری برنامهای ، ارتقا کیفیت ناوگان و ایجاد سامانههای رهگیری محموله در این زمینه اهمیت دارد .
اولویت سوم ، تکمیل زیرساختها بر اساس تقاضای واقعی است . سرمایهگذاری در خطوط ریلی ، پایانههای مرزی و بنادر باید با مطالعات بازار و ارزیابی اقتصادی همراه باشد تا منابع محدود کشور به پروژههایی اختصاص یابد که بیشترین اثر را بر جذب بار و کاهش هزینه حمل دارند .
در کنار این اقدامات ، توسعه مراکز لجستیکی و خدمات ارزش افزوده باید به یکی از محورهای سیاستگذاری تبدیل شود . ایجاد مراکز تجمیع و توزیع کالا ، انبارهای تخصصی و زیرساختهای فرآوری میتواند درآمد اقتصادی مسیرهای ترانزیتی را افزایش دهد .
در حوزه دیپلماسی حملونقل نیز ایران به توافقات عملیاتی با کشورهای همسایه نیاز دارد. هماهنگی تعرفهها ، تسهیل عبور مرزی، پذیرش متقابل اسناد و ایجاد خدمات مشترک ، از جمله اقداماتی است که میتواند رقابتپذیری مسیرهای عبوری از کشور را تقویت کند .
البته این اصلاحات بدون توجه به محدودیتهای تأمین مالی ، تحریمها ، بیمه و مبادلات بانکی کامل نخواهد بود . هزینههای ناشی از این عوامل میتواند مزیتهای زیرساختی و جغرافیایی را کاهش دهد و باید در محاسبه هزینه واقعی ترانزیت لحاظ شود .
بنابراین ، ارتقا جایگاه ایران در شبکه تجارت منطقهای ، بیش از آنکه به یک پروژه منفرد وابسته باشد ، نیازمند مجموعهای هماهنگ از اصلاحات مدیریتی ، زیرساختی ، اقتصادی و دیپلماتیک است .
آینده کریدور ایران ؛ از قدرت جغرافیا تا قدرت لجستیک
بررسی کریدورهای پیرامونی نشان میدهد که منطقه در حال تجربه دورهای از رقابت فشرده برای بازآرایی مسیرهای تجارت و انرژی است . کشورهای مختلف تلاش میکنند با توسعه زیرساخت ، جذب سرمایهگذاری و ایجاد توافقات جدید ، سهم بیشتری از جریان کالا و خدمات به دست آورند .
در این میان ، برخی کریدورها به مرحله بهرهبرداری رسیدهاند ، برخی هنوز با حلقههای مفقوده زیرساختی مواجهاند و گروهی دیگر در مرحله توافقات سیاسی و تأمین مالی قرار دارند .
این تفاوتها نشان میدهد که تصویر ارائهشده از محاصره کامل ایران توسط کریدورهای رقیب ، با واقعیت پیچیده شبکه تجارت منطقهای انطباق کامل ندارد .
با این حال ، این واقعیت نیز نباید نادیده گرفته شود که رقابت ترانزیتی منتظر تکمیل تمام پروژهها نمیماند . حتی توسعه تدریجی یک مسیر ، بهبود خدمات مرزی یا افزایش هماهنگی میان کشورهای همسایه میتواند بخشی از جریان تجارت را به سمت شبکهای جدید هدایت کند .
ایران همچنان از ظرفیتهای مهمی برخوردار است ؛ دسترسی به خلیج فارس و دریای عمان ، قرارگرفتن در مسیر ارتباطی آسیای مرکزی و آبهای آزاد، همسایگی با بازارهای بزرگ منطقهای ، شبکه گسترده حملونقل و امکان پیوند ترانزیت با فعالیتهای صنعتی و تولیدی . اما بهرهبرداری از این ظرفیتها نیازمند تغییر نگاه به مفهوم کریدور است .
کریدور موفق صرفاً مسیری نیست که از نظر جغرافیایی کوتاهتر باشد؛ بلکه شبکهای است که بتواند کالا را با هزینه مناسب ، زمان قابل پیشبینی و کمترین اصطکاک عملیاتی جابهجا کند .
از همین منظر ، توسعه شبکه یکپارچه تولید ، فرآوری و ترابری میتواند یکی از محورهای اصلی سیاستگذاری آینده ایران باشد . چنین شبکهای امکان میدهد کشور علاوه بر کسب درآمد از عبور کالا ، در تولید ، فرآوری ، توزیع و تجارت منطقهای نیز نقش مؤثرتری ایفا کند .
در نهایت ، پرسش «آیا ایران دور خورده است ؟» را نمیتوان تنها با بررسی نقشه کریدورهای رقیب پاسخ داد . معیار واقعی ، سهم ایران از جریان تجارت ، میزان ارزش افزوده ایجاد شده ، کیفیت خدمات حملونقل و توان کشور در جذب سرمایهگذاری و مشارکتهای اقتصادی است .
ایران هنوز از نقشه ترانزیت منطقه کنار گذاشته نشده است ؛ اما آینده این جایگاه نیز تضمینشده نیست . آنچه سرنوشت رقابت را تعیین خواهد کرد ، نه صرف برخورداری از جغرافیای ممتاز و نه انتظار برای ناکامی مسیرهای رقیب ، بلکه توان تبدیل موقعیت جغرافیایی به یک شبکه اقتصادی کارآمد ، رقابتپذیر و پایدار است .
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.