مقدمه
طبق شواهد تاریخی در روند تکامل جوامع بشری ، حضور دولت ها چه از نظر کمی (حجم فعالیت ها) و چه از نظر کیفی (عمق و پیچیدگی وظایف) در زمینه مسایل مختلف اقتصادی و اجتماعی ، به طور مداوم افزایش یافته است. از سوی دیگر ، عملیات مالی دولت ها ، اثرات غیرقابل انکاری بر زندگی اقتصادی مردم دارد. جوامع بشری نیاز قطعی به تغییرات اصلاحی اجتماعی و اقتصادی دارند ، زیرا عملکرد بازارها ، متضمن انحرافاتی است. سیاست های مالی دولت ها از عمده ترین راه حل های این معضل است که می تواند در بازگرداندن و یا ایجاد شرایط مطلوب به مدد دست اندرکاران اقتصاد جامعه بیایند. دراین رابطه توزیع مناسب درآمد از مواردی است که باید مورد تاکید فراوان قرار گیرد. در واقع پرکردن شکاف درآمدی از جنبه تحقق عدالت اجتماعی ، ضروری به نظر می رسد. همچنین مالیات به عنوان اصلی ترین ابزار کسب درآمد برای دولت ها جهت دستیابی به اهداف اقتصادی و اجتماعی مطرح است. از طرف دیگر ، مالیات ها به عنوان ابزار کنترل دولت ها بر اقتصاد به شمار می روند و دولت ها می توانند از مالیات ها به عنوان ابزار سیاستگذاری اقتصادی نیز استفاده نمایند.
وظایف سه گانه تخصیص تولید (میان کالاهای خصوصی و عمومی) ، توزیع مجدد درآمد و ثروت (به شیوه عادلانه تر) و تثبیت اقتصادی از عمده ترین وظایف دولت ها به شمار می رود. ماسگریو این وظایف را به شکل زیر طبقه بندی می کند.
۱) وظیفه تخصیص منابع
سیاست تخصیص منابع دولت دارای ابعاد گسترده ای بوده که از تولید کالاها و خدمات تا اثر بخشی بر روی تولیدات بخش خصوصی از طریق هزینه ها و یارانه های دولتی و نیز از طریق ابزارهای مالی و غیرمالی همچون مالیات ها را دربرمی گیرد.
تخصیص منابع (زمین ، کار ، تکنولوژی و سرمایه) از طریق اثرات فعالیت های دولتی و بر اساس قوانین بازار (واگذاری تخصیص منابع به ساز و کار بازار) مورد بررسی قرار می گیرد.
۲) وظیفه توزیع درآمد و ثروت
این وظیفه به سیاستگزاری کلان توزیع مجدد (بازتوزیع) درآمد و ثروت بین گروه های مختلف جامعه می پردازد و یکی از عوامل موثر و کارساز برای بهینه سازی سامانه اقتصادی توسط دولت ها به شمار می آید. نابرابری در توزیع درآمد و ثروت ریشه در تاریخ کشورها دارد و رفع این معضل نیازمند برنامه ریزی کلان ملی می باشد.
۳) وظیفه تثبیت اقتصادی
یکی از مشکلات اقتصادی کشورهای در حال توسعه معضلات مربوط به اعمال سیاست تثبیت اقتصادی است. صاحب نظران معتقدند که این سیاست در ساختارهای از پیش تعیین شده حکومت ها و برنامه ریزی های کلان اقتصادی آنها نهفته است.
تعریف مالیات
مالیات قسمتی از درآمد یا دارایی افراد است که به منظور پرداخت مخارج عمومی و اجرای سیاست های مالی در راستای حفظ منابع اقتصادی ، اجتماعی و سیاسی کشور به موجب قوانین و به وسیله اهرم های اداری و اجرایی دولت وصول می شود. عده ای مالیات را مبلغی می دانند که دولت از اشخاص ، شرکت ها و موسسات ، بر طبق قانون برای تقویت حکومت و تامین مخارج عمومی اخذ نماید.
عوامل تشخیص مالیات
عوامل تشخیص مالیات به سه دسته زیر تقسیم بندی می شود.
۱- ماخذ و مبنای مالیات
موضوعی است که مالیات ، طبق شرایطی به آن تعلق می گیرد. به عبارت دیگر ، یک واحد ارزی یا مالی که مالیات بر آن بسته و عواید مالیاتی از روی آن محاسبه می گردد.
۲- نرخ مالیات
درصدی از ماخذ مالیات است که مبنای محاسبات مالیات مورد نظر قرار می گیرد. به عبارت دیگر ، نرخ مالیات در هر مبنا اندازه اخذ مالیات را با توجه به قوانین و آیین نامه های مالیاتی دولت ها نشان می دهد. نرخ مالیات به سه نوع تقسیم می شود.
الف) نرخ تناسبی ب) نرخ تصاعدی ج) نرخ تنازلی
الف) نرخ تناسبی : به نرخی اطلاق می شود که بدون توجه به تغییرات مبنای مالیات همیشه ثابت است. این نرخ ، طبق یک نسبت مساوی به مقادیر مبنای مالیات تعلق می گیرد.
ب) نرخ تصاعدی : به نرخی اطلاق می گردد که برعکس نرخ تناسبی ، با افزایش مالیات مقدارش افزایش یابد و در حقیقت به هر قسمتی از مبنا یک نرخ مشخص مالیات تعلق می گیرد. افزایش نرخ مالیات لزوما متناسب با افزایش ماخذ مالیات نیست. نرخ تصاعدی به سه شکل کلی ، طبقه ای و متمایل اعمال می شود.
ج) نرخ تنازلی : در این نرخ ، هر چه مبنای مالیات وسیعتر می شود ، از نرخ مالیات کاسته می شود. برخی از انواع مالیات بر مصرف ، نمونه ای از این گونه نرخ مالیاتی به شمار می روند.
۳- مبلغ مالیات
مبلغی است که بر ماخذ مختلف مالیات تعلق می گیرد و از مودیان وصول می گردد. نحوه محاسبه مبلغ مالیات به صورت ضرب ماخذ مالیات در نرخ مالیات است. یعنی :
Rt * Bt = TX
ماخذ مالیات * نرخ مالیات = مبلغ مالیات
به طور کلی طبقه بندی ماخذ مالیات و برقراری نرخ های متفاوت و بخشودگی های گوناگون ممکن است ، ماهیت یک مالیات را از نقطه نظر نرخ مالیاتی کاملا تغییر دهد. مثلا یک نرخ تناسبی ممکن است بر اثر بخشودگی ها و معافیت های متعدد پیش بینی شده در قانون ، در طبقات مختلف عملا تبدیل به یک نرخ تصاعدی شود.
انواع مالیات
مالیات ها را به دو دسته تقسیم بندی می نمایند این دو دسته عبارتند از ، مالیات های مستقیم و مالیات های غیرمستقیم.
مالیات مستقیم
مالیات های مستقیم ، مالیات هایی هستند که مستقیما بر منبع درآمد وضع می شوند. این نوع از مالیات ها مستقیما و متناسب با درآمد اشخاص حقیقی و حقوقی وصول می شود. انواع مالیات های مستقیم عبارتند از :
الف) مالیات بر درآمد
- مالیات بر درآمد شرکت ها (درآمد اشخاص حقوقی)
- مالیات بر درآمد حقوق
- مالیات بر درآمد مشاغل
- مالیات بر درآمد کشاورزی
- مالیات بر درآمد اجاره املاک (مستغلات)
- مالیات بر درآمد اتفاقی
- مالیات بر جمع درآمدهای ناشی از منابع مختلف
ب) مالیات بر دارایی
- مالیات سالیانه املاک
- مالیات مستغلات مسکونی خالی
- مالیات بر اراضی بایر
- مالیات بر ارث
- حق تمبر
مالیات غیرمستقیم
مالیات های غیرمستقیم ، مالیات هایی هستند که پرداخت کننده آن مشخص و معین نبوده و تحقق مالیات بستگی به بخشی از فعالیت های اقتصادی و عملیات افراد داشته و قابلیت انتقال آنها بسیار زیاد باشد. به عبارت دیگر ، مالیات هایی که به طور غیرمستقیم بر کالاهای مصرفی اشخاص وضع شده و از مصرف کنندگان وصول می شوند ، در این گروه قابل طبقه بندی هستند.
مالیات های غیرمستقیم را به دو دسته تقسیم بندی می کنند که عبارتند از :
الف) مالیات بر واردات
ب) مالیات بر معاملات (فروش و مصرف)
اصول یک نظام مالیاتی مطلوب
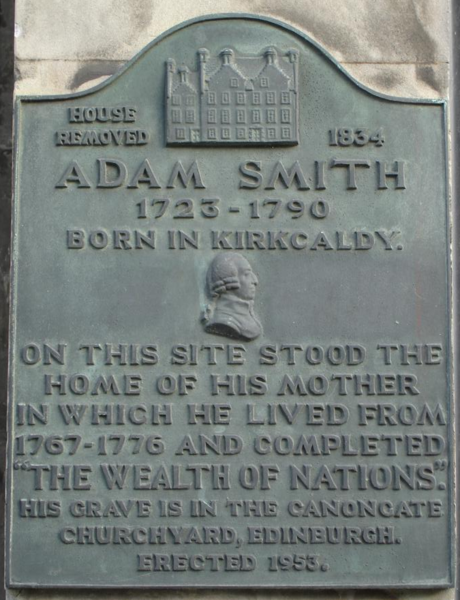
آدام اسمیت ، اقتصاددان معروف مکتب کلاسیک ، چهار اصل عمده را به عنوان اصول یک نظام مالیاتی مطلوب بیان داشته ، که عبارتند از :
۱- اصل عدالت و برابری
بر اساس این اصل ، بار مالیاتی باید به صورت عادلانه بین مردم تقسیم شود و به توانایی پرداخت مالیات دهنده بستگی داشته باشد. وی مالیات تناسبی را به عنوان مالیاتی عادلانه تلقی می کند.
۲- اصل معین و مشخص بودن
بر اساس این اصل ، مبلغ ماخذ مالیات ، زمان پرداخت و طریق پرداخت باید دقیقا مشخص و معین باشد.
۳- اصل سهولت و یا سهل الوصول بودن
براساس این اصل ، کسب رضایت نسبی افراد و تسهیلات مختلف برای پرداخت مالیات مدنظر است و تنظیم شرایط جهت پرداخت و طریقه پرداخت باید با توجه به حداقل فشار ممکن طراحی شده باشد.
۴- اصل صرفه جویی
براساس این اصل ، در جمع آوری مالیات باید حداکثر صرفه جویی به عمل آید و هزینه جمع آوری آن به حداقل ممکن تقلیل یابد.
در ارزیابی یک نظام مالیاتی مطلوب ، توجه به اصول نام برده و میزان به کارگیری آن از اهمیت برخوردار می باشد. علاوه بر اصول فوق توجه به اهداف یا وظایف سه گانه تخصیص منابع تولید ، توزیع مجدد درآمد و تثبیت اقتصادی در ارزیابی یک نظام مالیاتی اهمیت می یابد. زیرا دولت ها با اولویت بخشیدن به اهداف سه گانه فوق ابزارها و سیاست های گوناگون را به کار خواهند گرفت. همانگونه که گفته شد ، یکی از این ابزارها مالیات است. ایران نیز سیر تحول اصلاحات در نظام مالیاتی به سمت یک نظام مطلوب را از سال ۱۳۶۶ که لایحه مالیات بر ارزش افزوده به مجلس شورای اسلامی تقدیم شد ، آغاز کرد.
لیکن با مسکوت ماندن بررسی این لایحه ، در راستای فراهم آوردن فضای مساعد برای اجرای مالیات بر ارزش افزوده ، قانون تجمیع عوارض در سال ۱۳۸۱ تصویب و در سال ۱۳۸۲ به اجرا گذاشته شد. همچنین قانون مالیات های مستقیم (مالیات بر سود شرکت ها) که از نرخ مالیاتی تصاعدی برخوردار بود به صورت تناسبی (معادل نرخ ثابت ۲۵ درصد از سود) در سال ۱۳۸۰ تصویب و از سال ۱۳۸۱ به اجرا گذاشته شد.
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.