بیمه حملونقل دریایی بر پایهی قراردادی استوار است که به صورت بیمهنامه یا سند بیمه نمودار میشود. آنچه که اکثر مواقع در بیمه حملونقل دریایی مورد توجه قرار میگیرد، پوشش دادن خسارت وارده بر محصولات در حال حمل است. یکی دیگر از مهمترین مباحث حقوق دریایی مسئولیت متصدی حملونقل است. معاهده بروکسل مصوب 1924 از قدیمیترین قواعد حاکم در این زمینه و قواعد هامبورگ مصوب 1978 از تازهترین آنها محسوب میشود. قانون دریایی مصوب شهریور 1343 نیز با مختصر تفاوت برگردان معاهده بروکسل است. مقاله حاضر بر آن است تا با تطبیق و بررسی ابعاد گوناگون بیمهی حملونقل دریایی از جمله ماهیت، شرایط طرفین، تعهدات و مسئولیتهای بیمهگر و بیمهگذار و همچنین به تحلیل و بررسی حقوق انگلستان بپردازد و اختلافات اساسی و ماهوی در ساختار بیمه حملونقل ایران و مسئولیت متصدی را با قوانین دریایی انگلستان مقایسه کند.
مقدمه:
قواعد حاکم حملونقل دریایی برای اولین مرتبه تحت عنوان قواعد لاهه در سال 1924 به تصویب رسید در تاریخ حملونقل، تصویب این معاهده نقطه عطفی در خاتمه بخشیدن به اجحافاتی است که از طرف متصدیان حملونقل به صاحبان کالا وارد میشد؛ پیش از این متصدیان حملونقل در سالم رساندن کالا به مقصد به اشکال مختلف از خود سلب مسئولیت مینمودند. از افتخارات این معاهده همین بس که به موجب آن برای اولین بار نه تنها سلب مسئولیت متصدی در انجام وظیفه خود که حفظ و نگهداری و رساندن سالم کالا به مقصد منتفی اعلام شد، بلکه موارد نبود کارآمدی او نیز مشخص گردید، نارضایتی از قواعد لاهه و پروتکل اصلاحی آن موجب شد تا کنفرانس تجارت و توسعه سازمان ملل متحد پس از نشستهای متعدد در سال 1978 در گردهمایی خود در شهر هامبورگ، قواعد تازهای در زمینه حملونقل دریایی به تصویب برساند که به قواعد هامبورگ معروفیت است.
در قواعد هامبورگ با حفظ آوردههای قواعد لاهه و پروتکل اصلاحی نظیر تایید سیستم واحد – وزنی علاوه بر اینکه قاعده مسئولیت با حذف استثنائات دستخوش تغییر شد، مدت و سقف آن نیز تغییر پیدا کرد. و از این طریق بسیاری از خلاها و نارساییهای قواعد لاهه از جمله فقدان مسئولیت متصدی در صورت تاخیر در تحویل برطرف شد. با وجود حمایت قاطع کشورها از قواعد مزبور، هنوز موفق به جایگزین شدن قواعد لاهه درجرگه بینالمللی نشده است شاید بیمهری کشورهای اروپایی صاحب دریا نسبت به این معاهده از عمده دلایل این تاخیر باشد.
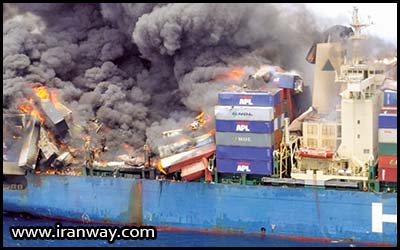
نحوه انعقاد بیمه دریایی:
بیمهنامه دریایی سندی است که مشخصات قرار داد بیمه در آن منعکس میشود سند مزبور موافقتنامه نیست و تنها از سوی بیمهگر و بر اساس توافق او با بیمهگذار صادر میشود. طبق عرف و قوانین بیمه چنانچه بیمهنامه صادر نشود آن قرارداد فاقد اثر لازم بوده و طرح دعاوی خسارت مبتنی بر آن نزد محاکم با مشکل مواجه خواهد شد. ماده 2 قانون بیمه ایران در این خصوص مقرر میدارد: عقد بیمه و شرایط آن باید به موجب سند کتبی باشد و سند مزبور موسوم به بیمهنامه خواهد بود. ماده 22 قانون بیمه دریایی انگلستان قرار داد مزبور را قبول ندارد مگر آنکه در یک بیمهنامه منعکس شده باشد. از نظر این قانون تفاوتی ندارد که بیمهنامه مزبور در زمان انعقاد قرار داد با همانگونه که معمول است، بعد از آن صادر شود.
انواع بیمهنامه دریایی
بیمهنامه برای سفر معین Voyage policy: مشخصات مربوط به مبدأ و نیز مسیری که باید بین این دو بندر طی شود در بیمهنامه قید میشود.
بیمهنامه برای مدت معین time policy: این نوع بیمهنامه در بیمه کشتی، مسئولیت سازندگان و تعمیرکاران کشتی و تولیدکنندگان محصولات و وسایل دریایی معمول است.
بیمهنامه مختلط Mixed policy : مدت بیمه به صورت تلفیقی از سفر و مدت معین قید شده است.
بیمهنامه به لحاظ قلمرو ( خشکی و دریا) Mixed and land : خطرات بیمهای خشکی و دریا را تحت پوشش واقع میسازد که کالا را از انبار فروشنده تا انبار خریدار تحت پوشش قرار میدهد. برای تمام مراحل خشکی و دریا.
بیمهنامههای عمومی General policy: به بیمهنامهای گفته میشود که در ارتباط با قرارداد بیمهای صادر میشود و شرایط کلی یا یک مدت کلی در قرارداد مورد توافق قرار میگیرد.
بیمهنامه شنا Floating policy : تمام مراحل حملونقل را شامل و در مورد کالای خاصی بیمه نمیشود و بیمهگر برای هر مورد حمل یک گواهی بیمه (Certificate) مبتنی بر بیمهنامه شناور صادر میشود. در بیمه شناور نوع کالا، نرخ حق بیمه، ارزش کلی موضوعات بیمه، حداکثر میزان کالا خطرات مورد تعهد بیمهگر مشخص شود.
بیمهنامه باز Open policy : سقف این بیمهنامه با مدت معین، از یک تا دوازده ماه، بیشتر ارزش بیمه ندارد.
اسلیپ (slip) و انواع آن : از بیمهنامه به عنوان قرارداد بیمه دریایی سند دیگری به نام اسلیپ معروف هم هست این سند توسط دلال بیمه بر اساس پیشنهاد بیمهگر از سوی بیمهگذار تنظیم میشود و بیمهگران هر کدام با نرخ مشخصی درصد معینی از پوشش بیمهای را پذیرفته و با قید (Line) روی اسلیپ آن را امضاء میکنند. اعتبار اسلیپ مانند بیمهنامه نیست چون اولاً با استناد به آن میتوان از بیمهگر درخواست نمود تا بیمهنامه را صادر کند. ثانیاً: چنانچه در تاریخ انعقاد قرارداد اختلافی باشد، مراجعه به تاریخ اسلیپ جهت تعیین دقیق تاریخ انعقاد قرارداد قابلقبول است.
1)اسلیپ اصلی (original slip) : اولین اسلیپی است که توسط دلال بیمه تهیه و به بیمهگران ارائه میشود تا قبولی خود را روی آن قید و امضاء کنند. این اسلیپ حاوی مطالب دستور و خواسته بیمهگذار است.
2)اسلیپ برای امضاء ( Signing Slip) : چون اسلیپ اصلی تنها سندی است که حاوی خط و امضاء آندررایترهاست (دلال بیمه) و کپی آن برای صدور بیمهنامه اصلی صادر شود.
3) اسلیپ با پوشش باز (Open cover) : دلال بیمه برای تک تک موارد بیمه که مشابه یکدیگرند اسلیپهای جداگانه تهیه میکند.
4) کلوزها (Clauses) : شرایط ضمن عقد در قرارداد بیمه دریایی، توسط انجمن بیمهگران لندن و قانون انگلستان که حقوق و تعهدات بیمهگر و بیمهگذار را معین میکند و این کلوزها توسط بیمهنامه S.G که ضمیمه قانون بیمه دریایی انگلستان (1906) است تدوین شده و هر کدام مربوط به بیمهای خاص است.
خطرات بیمه شده بدون نیاز به تصریح در بیمهنامه:
1. خطرات دریایی: یعنی خطراتی که به گونهای مستقیم یا غیرمستقیم ناشی از دریا باشد. مواردی مثل غرق شدن، بر گل نشستن و واژگون شدن کشتی در تحت این عنوان قرار میگیرد.
2. به دریا ریختن کالا: چون هدف از این عمل، نجات کشتی و سایر محصولات است، باید خسارتهای وارده بین تمامی محصولات و کشتی تقسیم شده و همهی اشخاص ذینفع در آن سهیم شوند. به همین جهت آن را هم تحت عنوان «خسارتهای عمومی یا زیان همگانی» قرار میدهند.
3. خسارت ناشی از کارکنان کشتی: اعمالی که ممکن است از جانب فرمانده یا کارکنان کشتی سر بزند و به محصولات کشتی صدمه وارد نمایند، خواه از روی عمد و سوءنیت باشد و خواه ناشی از غفلت و بیاحتیاطی را «باراتری» مینامند.
4. عدم تحویل: چنانچه قسمتی از کالا به دلیل نامعلومی مفقود شود و در مقصد به دست صاحبش نرسد، عدم تحویل کالا به وقوع پیوسته است. اگر محمولات به تعداد بستههای درست تحویل داده شوند ولی محتویات داخل آنها کم شده باشد در اینجا خطر کسری وجود دارد نه عدم تحویل.
5. خطر ادعای شخص ثالث: ممکن است فرمانده یا کارکنان کشتی بیمه شده، بر اثر ارتکاب خطا و اشتباه وضعیتی پیش آورند که به محصولات کشتی بیمه شده یا به کشتی دیگر یا به مؤسسات بندری خسارات وارد آورند. در مواردی که کارکنان کشتی یا خدمه مسئول شناخته میشوند، مالک یا متصدی حمل ملزم خواهد شد که در مقام بیمهگذار خسارتهای وارده به اشخاص ثالث را از طریق بیمهگر جبران نماید.
خطرات بیمه شده نیازمند تصریح در بیمهنامه:
ماهیت و طبیعت خاص برخی خطرات، شرایط و نرخهای متفاوت از سایر خطرات را ایجاب میکند که در عمل همه بیمهگران مایل به تحت پوشش قرار دادن چنین خطراتی نمیباشند. ماده 28 قانون بیمه ایران چنین مقرر میدارد: « بیمهگر مسئول خسارات ناشی از جنگ و شورش نخواهد بود مگر آنکه خلاف آن در بیمهنامه نوشته شده باشد. نرخ جنگ معمولاً توسط «کمیته جنگ اویدز» و با توجه به شرط درگیری در مناطق جنگی تعیین میشود.
وظایف و تعهدات بیمهگذار و بیمهگر در حملونقل دریایی:
الف) ضمانت اجرای کتمان یا اعلام خلاف واقع غیرعمدی :
چنانچه مطالب اظهار نشده یا اظهار خلاف واقع قبل از وقوع حادثه باشد، بیمهگر حق دارد یا اضافه حق بیمه را از بیمهگذار دریافت داشته و قرارداد را ابقاء کند و یا قرارداد را فسخ کند(م13 ق.ب).
ب): ضمانت اجرای کتمان و اظهار خلاف واقع عمدی:
ماده 12 ق.ب 1316 اظهار خلاف واقع یا کتمان واقعیاتی که موجب تغییر موضوع خطر یا کاهش اهمیت خطر در نظر بیمهگر شود را مستلزم بطلان عقد دانسته است. بند1 ماده 18 قانون بیمه دریایی انگلستان مقرر میدارد: «اگر بیمهگذار در ابراز حقایق قصور ورزید، بیمهگر میتواند قرارداد بیمه را فسخ نماید. در چنین مواردی بیمهگر میتواند یکی از دو راه زیر را برگزیند، یا حق بیمهگذار را بدواً بازگردانده و ختم قرارداد را اعلام کند و یا اینکه حق بیمه را نگه دارد و بگذارد همچنان به قوت خود باقی بماند.
تعهدات بیمهگر:
جبران خسارت: وظیفهی عمده بیمهگر، پرداخت تضمینی است که مطابق عقد بیمه بر عهده او قرار گرفته است. ممکن است در عقد بیمه، تعهدات دیگری نیز برای بیمهگر لحاظ شده باشد که از نوع تعهد به فعل خاص است.
شرایط جبران خسارت:
1- اثبات وقوع خطر مورد بیمه: اصل عمومی چنین است که هرگاه خطری بیمه شده باشد و خسارت وارده ناشی از آن خطر باشد، این بیمه گران هستند که مسئول پرداخت خسارت هستند و یا اینکه بایستی بتوانند ثابت کنند که خسارت وارده از خطراتی که در بیمهنامه و یا قانون استثناء شده، ناشی شده است.
2- اثبات تحقق خسارت: بیمهگذار برای مطالبهی جبران خسارت از بیمهگر باید ثابت نماید که ضرر و زیان به او وارد شده است.
3- اثبات اینکه خطر مورد بیمه علت اصلی خسارت بوده است: قابل پرداخت بودن خسارت وارده به بیمهگذار مستلزم آن است که ثابت شود که خطر مورد بیمه علت اصلی خسارت بوده است. گاهی اوقات ممکن است خطرات استثناء شده نیز در ورود، ضرر موثر باشد.
قانون بیمه در این مورد ساکت است و رویه قضایی نیز فرصت تصمیمگیری نیافته است. اما دادگاه استیناف در پروندهی کشتی موتوری « مپس سپی جی جی » اظهار عقیده کرد: «زمانی که دو علت همزمان و مساوی سبب خسارت شده است و فقط یکی از دو علت یاد شده تحت پوشش قرار دارد، بیمهگر به دلیل وجود همین علت تحت تامین، مسئول جبران خسارت وارده است مگر اینکه دیگری که علت پوشش نیست، صریحاً در بیمهنامه از تعهدات بیمهگر مستثنی شده باشد.» در حقوق ایران تقسیم خسارت، نسبت به میزان تأثیر در ورود ضرر پذیرفته شده است.
جبران خسارت در بیمهی دریایی:
اساساً مفهوم جبران خسارت در انواع بیمه بهطور اعم و در بیمههای اشیاء و مسئولیت بهطور اخص، مبتنی بر اصل غرامت است. به موجب این اصل بیمهگر تنها موظف است بیمهگذار را در شرایط قبل از وقوع خسارت قرار دهد، بهطوریکه تصور شود هیچ خسارتی به وقوع نپیوسته است.
انواع خسارت :
خسارت کلی: خسارتی است که به موجب آن، کالای موضوع بیمه آنچنان آسیب میبیند و یا از دسترس خارج میشود که قابل بازیافت نباشد و لذا بیارزش تلقی میشود. ولی در عینحال باید توجه داشت که این عدمارزش گاه واقعی و گاه فرضی است. بنابراین خسارت وارده به ترتیب به خسارت کلی واقعی و خسارت کلی فرضی تقسیم میشود.
خسارت کلی واقعی: ممکن است موضوع مورد بیمه مفقود شود. در این صورت باید مدتی که عرفا موجب قطع امید از یافتن آن میشود و از تاریخ فقدان سپری شود تا بتوان مورد را خسارت کلی واقعی محسوب نمود. در قانون بیمه ایران در خصوص این مساله حکمی بیان نشده و باید به مقررات و قواعد عمومی در این زمینه مراجعه شود. اما در قانون بیمه دریایی انگلستان در ماده 58 به این مساله اشاره و مقرر شده که لازم است زمان معقولی از تاریخ گم شدن موضوع بیمه بگذرد، ولی مدت مشخصی ذکر نشده است.
خسارت کلی فرضی: هرگاه خسارت وارده به کالای موضوع بیمه به حدی باشد که با وجود داشتن ارزش در عرف خاص، از آن چشمپوشی شود و یا اینکه هزینه بازیافتن آن بیش از ارزش پس از بازیافتن باشد، کلی فرضی محسوب میشود.
میزان خسارت قابل پرداخت به متصدی حملونقل:
میزان خسارت قابل پرداخت به متصدی حملونقل دریایی بستگی به قوانین مختلف دارد. در مقررات داخلی به موجب رژیم حاکم در قانون مدنی نه تنها سقفی برای میزان مسئولیت متصدی حملونقل در نظر گرفته نشده است بلکه میزان مسئولیت او به درجه تقصیر او در وقوع حادثه منوط است. اما در رژیم قانون تجارت (ماده 386)، از آنجایی که قانونگذار متصدی حملونقل را مطلقا مسئول تلف یا گمشدن کالای مربوطه دانسته است، هیچ سقفی برای میزان مسئولیت او در نظر نگرفته است.
میزان خسارت پرداختی به صاحب کالا: در بیمهی دریایی آنچه حائز اهمیت است، شیوه و پرداخت و تصفیه خسارت میباشد. اصولاً خسارت باید به ارزش واقعی کالا در روز حادثه تصفیه شود، زیرا از زمان خریداری کالا و گذشت زمان مربوط به حمل آن تا روز تحویل به صاحب کالا، ممکن است ارزش آن دچار نوسانات زیادی شود. به موجب ماده 12 قانون بیمه: «مسئولیت بیمهگر عبارت است از تفاوت قیمت مال بیمه شده بلافاصله قبل از وقوع حادثه با قیمت باقیمانده آن بلافاصله بعد از حادثه. خسارت حاصله به پول نقد پرداخت خواهد شد مگر اینکه حق تعمیر و یا تغییر، برای بیمهگر در سند پیشبینی شده باشد.»
مسئولیت متصدی حملونقل
ماهیت مسئولیت متصدی حملونقل دریایی و موارد عدم آن با توجه به قانون دریایی ایران :
1. ماهیت مسئولیت متصدی حملونقل دریایی
با توجه به مواد 54 و55 قانون دریایی که همان مواد 3و4 قواعد لاهه است، مبنای مسئولیت قدری مبهم بیان شده است برخی از اساتید مسئولیت متصدی حملونقل دریایی را مبتنی بر تقصیر به نحوی که در حقوق ایران موردنظر است عنوان کردهاند برخی دیگر، مسئولیت متصدی حملونقل دریایی را مبتنی بر اماره واقعی مسئولیت میدانند، زیرا صرف اثبات عدم ارتکاب تقصیر به وسیله متصدی حملونقل رافع مسئولیت وی نمیباشد به نظر این مولف، از آنجا که مطابق قواعد لاهه اثبات رعایت احتیاط لازم به عهده متصدی است در برخورد اولیه به نظر میآید که در معاهده لاهه سیستم مبتنی بر تقصیر پذیرفته شده است درحالیکه چنین نیست زیرا او با اثبات رعایت احتیاط لازم از مسئولیت مبری نمیشود بلکه لازم است یکی از موارد استثنایی نیز ثابت شود. البته با اثبات هریک از موارد استثنایی مالک کالا میتواند تقصیر متصدی و یا نمایندگان او را در ایجاد خسارت ثابت کند به عبارتی دیگر در همه موارد ارائه دلیل مخالف از طرف صاحب کالا پذیرفته شده به غیر از یک مورد که آن هم موردی است که در آن اشتباه دریانوردی مطرح است.
2. موارد معافیت از مسئولیت :
مطابق ماده 55 ق.د.ا.( ماده 4 قواعد لاهه) :
الف. کشتی و متصدی باربری هیچکدام مسئول فقدان یا خسارت ناشی از عدم قابلیت دریانوردی نخواهد بود مگر آنکه از طرف آنها در آماده نمودن کشتی برای دریانوردی و تامین احتیاجات آن از نظر کارکنان و تجهیزات و تدارکات کافی و مناسب کردن انبارها و کلیه قسمتهای دیگر کشتی که کالا در آن حمل میشود، هرگاه فقدان یا خسارت وارده در نتیجه عدمقابلیت دریانوردی باشد متصدی باربری و یا اشخاص دیگری که به استناد این ماده ادعای معافیت از مسئولیت مینمایند ملزماند که اعمال سعی و مراقبت را از ناحیه خود ثابت کنند.
ب.کشتی و متصدی بار مسئول فقدان یا خسارت ناشی از علل مشروحه زیر نخواهند بود:
ـ غفلت و قصور و یا عمل فرمانده و کارکنان و راهنمایان و یا مامور مجاز متصدی باربری هنگام دریانوردی و اداره امور کشتی.
مطابق ماده 54 ق.د.ا.: متصدی باربری مکلف است قبل از هر سفر و در شروع آن مراقبتهای لازم را به شرح زیر به عمل آورد:
ـ کشتی را برای دریانوردی آماده کند.
ـ کارکنان و تجهیزات و تدارکات کشتی را بهطور شایستهای تهیه و فراهم آورد.
ـ انبارها و سردخانهها و کلیه قسمتهای دیگر کشتی را که برای حمل کالا مورد استفاده قرارمی گیرد مرتب و آماده کند.
به نظر میرسد که مسئولیت متصدی در این مورد مطابق قانون دریایی ( و قواعد لاهه) مبتنی بر تقصیر مفروض است، زیرا متصدی که متوسل به این مورد استثنایی میشود باید ثابت کند که در قرار دادن کشتی در وضعیت قابلیت دریانوردی در ابتدای سفر، مرتکب تقصیری نشده و اعمال مراقبت را هم نموده است.
3.غفلت و قصور و یا اعمال فرمانده و کارکنان و راهنمایان و یا نماینده مجاز متصدی هنگام دریانوردی و اداره امور کشتی: مطابق بند الف از بخش 2 ماده 55 قانون دریایی ;برخلاف اینکه گفته شده این مورد از موارد استثنایی بر خلاف قاعده کلی در حقوق است که مطابق آن آمر مسئول اعمال نماینده خود و کسانی است که در خدمت او میباشند. توجه این استثناء در حقوق دریایی وجود حوادث دریایی است که همواره کشتی موضوع برخورد با آن است و فرمانده دارای استقلال است و به تنهایی تصمیم میگیرد.
بنابراین اشتباه در دریانوردی و اداره امور کشتی از طرف ماموران متصدی موجب مسئولیت متصدی حملونقل نیست، اما او مسئول خسارات ناشی از اشتباهات بازرگانی فرمانده کارکنان و نمایندگان خود است.
4.آتشسوزی که به سبب فعل یا خطای متصدی باربری نباشد: مطابق بند ب از بخش 2ماده 55 قانون دریایی خسارت ناشی از آتشسوزی که به دلیل فعل و یا خطای متصدی باربری نباشد متوجه متصدی حملونقل نیست.
استفاده از این مورد بر عهده متصدی حملونقل است که در ابتدا ثابت کند که مطابق ماده 54 کشتی در ابتدای سفر دارای قابلیت دریانوردی بوده و خسارت ناشی از آتشسوزی است و بر عهده صاحب کالا است که تقصیر متصدی را ثابت کند و بنابراین در صورت آتشسوزی با علت نامعلوم متصدی معاف از مسئولیت است. رویههای قضایی فرانسه، بلژیک، ایتالیا و آمریکا نیز به همین منوال است بر خلاف حقوق انگلیس که در آن متصدی در عینحال که باید آتشسوزی را ثابت کند باید اعلام نماید که در ایجاد آن هم نقشی نداشته است.
5.موارد عامل خارجی:
مطابق بندهای ج.د.و.ه.ز.ح.ی و ک از بخش 2 ماده 55 قانون دریایی ایران این موارد عبارتند از خطرات و یا سوانح دریا و آبهای قابل کشتیرانی، حوادث طبیعی، عملیات دشمنانه جامعه جنگ و…. مطابق قانون دریایی و قواعد لاهه، وقتی که خسارت ناشی از موارد اخیرالذکر است متصدی معاف از مسئولیت است. قابل ذکر است که خطرات و سوانح دریایی صرفا به دریا محدود نمیشود بلکه آبهای قابل کشتیرانی و کانالها را نیز در بر میگیرد حوادث طبیعی خطراتی است که ممکن است علاوه بر دریا در خشکی نیز رخ دهد.
6.عیب مخفی و نقایص ذاتی و تقصیر فرستنده :
_کسر و کمبود وزن و حجم کالا و هر نوع خسارت دیگری که از معایب مخفی، ماهیت و نقایص ذاتی کالا ناشی شود.
_نقایص بستهبندی کالا
_نقایص و یا کامل نبودن علائم و مشخصات
_عیب ذاتی در رابطه با طبیعت کالا و از مختصات آن است که سفر دریایی موجب خرابی آن میشود، و عیب مخفی عیبی است که قبل از حمل مخفی بوده، چنانچه خسارت ناشی از ویژگی کالا باشد که متصدی قادر به پیشبینی آن نیست، مطابق قانون دریایی متصدی از مسئولیت مبری است.
7.نجات و مجاهدت برای نجات جان افراد و یا اموال در دریا:
یکی از قواعد قدیمی که اشاره همبستگی در دریا دارد، معافیت متصدی حملونقل از تحمل خسارت ناشی از تغییر مسیر برای نجات افراد و یا اموال در دریا است. کمترین پیامد اقدام برای نجات افراد و یا اموال در دریا، انحراف از مسیر توافقی و یا مسیر مناسب و معقول و تاخیر در تحویل است که متصدی از این جهات در صورتی که انحراف معقول باشد فاقد مسئولیت است.
اعتبار شروط(رزرو):
مطابق بند ج از بخش 3 ماده 54 ق.د.ا متصدی باربری ملزم نیست که در بارنامه دریایی در حالتی که متصدی به دلیل موجهی در صحت و اظهارات فرستنده تردید کند و یا به دلیل نداشتن وسیله مناسب جهت کنترل اظهارات فرستنده میتواند متوسل به شرط شود. مطابق قانون دریایی و (قواعد لاهه) ذکر دلایل وجود شک و تردید نداشتن وسیله مناسب جهت بررسی اظهارات دربارنامه توسط متصدی الزامی نیست با این توضیح که مطابق قانون دریایی، متصدی مجاز به ارائه این دلایل درزمانی پس از قید شرط میباشد. به هر حال اولین اثر وجود شرط در بارنامه این است که علائم دریافت صحیح و سالم بودن کالا توسط متصدی را از بین میبرد به عبارتی دیگر بارنامه، نشانهای تلقی میشود بر ورود خسارت به کالا قبل از تحویل آن به متصدی.
با توجه به مفهوم مخالف بندهای1و2 ماده 55 قانون دریایی متصدی حملونقل دریایی موظف به پرداخت غرامت فقدان یا خسارت ناشی از مواردی غیر از موارد استثنا و عدمقابلیت دریانوردی کشتی است.
مبنای مسئولیت متصدی حملونقل دریایی و موارد عدم آن در قواعد هامبورگ
الف. مبنای مسئولیت
مطابق بند 1 ماده 5 قواعد هامبورگ: متصدی حملونقل مسئول زیان ناشی از تلف، خسارت وارده به کالا و همچنین تاخیر در تحویل آن است. چنانچه واقعه، طی مدتی که حسب ماده 4 کالا تحت حفاظت متصدی حملونقل بوده، رخ داده باشد مگر اینکه متصدی ثابت کند که خود او با ماموران یا نمایندگانش کلیه اقداماتی را که بهطور معقول جهت احتراز از واقعه و عواقب آن لازم بوده به عمل آوردهاند. و نیز مطابق تفاهمنامه معاهده هامبورگ مسئولیت متصدی حملونقل تحت این کنوانسیون مبتنی است بر اصل تقصیر یا خطای فرض شده. بدین معنی که حسب قاعده کلی اثبات ادعا به عهده متصدی حملونقل است.
ب. موارد استثنایی:
با توجه به پیشرفتهای فنی صورت گرفته در زمینه دریانوردی، معافیت ناشی از اشتباه دریانوردی در قواعد هامبورگ حذف شده است بنابراین موارد عدممسئولیت متصدی حملونقل مطابق قواعد هامبورگ در موارد خاص عبارت است از:
1. آتشسوزی:
مطابق بند 4 ماده 5 قواعد هامبورگ متصدی حملونقل در موارد ذیل مسئول است:
ـ فقدان یا خسارت وارد به کالا و یا تاخیر در تحویل که ناشی از حریق باشد، در صورتی که خواهان ثابت نماید که حریق ناشی از تقصیر یا غفلت متصدی حملونقل یا نمایندگان او بوده است.
ـ در حالتی که حریق در کشتی موجب از بین رفتن کالا شود بنا به تقاضای خواهان یا متصدی حملونقل و به منظور تعیین علت و نحوه آتشسوزی مطابق با رویه مرسوم کشتیرانی بازرسی به عمل خواهد آمد و به تقاضای خواهان یا متصدی حملونقل نسخهای از گزارش کارشناسی در اختیار متصدی حملونقل و یا خواهان گذاشته خواهد شد.
2.حمل حیوانات زنده
مطابق بند 5 ماده 5 قواعد هامبورگ:
(( در مورد حمل حیوانات زنده، متصدی حملونقل مسئول تلف، خسارت یا تاخیر در تحویل که ناشی از خطرات ویژه به این قبیل ترابریها است نخواهد بود، مشروط بر اینکه متصدی ثابت کند حسب رهنمودهای فرستنده که در ارتباط با حیوانات به او داده شده، عمل نموده است و اینکه در اوضاع و احوال مربوط، خسارت یا تاخیر قابل انتساب به این خطرات ویژه میباشد. در این حالت فرض بر این خواهد بود که خسارت یا تاخیر وارده ناشی از آن خطرات بوده است مگر اینکه ثابت شود خسارت یا تاخیر در تحویل کالا یا جزا ناشی از تقصیر متصدی حملونقل یا ماموران و نمایندگان او بوده است.)) همانطوری که ملاحظه میشود قواعد هامبورگ حمل حیوانات زنده را به عنوان یکی از موارد استثنایی ضابطهمند کرده است، بر خلاف قانون دریایی ایران و (قواعد لاهه) که صراحتا مورد را از قلمرو اجرایی خود حذف نموده است.
3.مساعدت دریایی:
مطابق بند 6 ماده 5 قواعد هامبورگ: ((به جز خسارت، مشترک متصدی حملونقل در مورد تلف، خسارت یا تاخیر در تحویل که ناشی از تدابیر اتخاذ شده برای نجات افراد یا ناشی از تدابیر متعارف اتخاذ شده برای نجات امول در دریا باشد، مسئولیتی ندارد.))
بر خلاف قانون دریایی ایران( و قواعد لاهه) که تفکیکی بین نجات اموال و اشخاص در دریا قائل نشده است، معاهده هامبورگ متصدی حملونقل را از بابت خسارات ناشی از اقدامات برای نجات اموال در دریا در صورتی معاف میداند که اقدامات انجام شده متعارف و معقول باشد، اما متصدی را از مسئولیت ناشی از خسارات هر نوع اقدام برای نجات افراد در دریا مبری قرار میدهد.
4.حمل کالا روی عرشه:
مطابق ماده 9 قواعد هامبورگ:
ـ متصدی حملونقل مجاز به حمل کالا به روی عرشه نیست مگر اینکه این نوع حمل به موجب توافق با فرستنده یا عرف تجاری مربوط یا به تجویز مقررات حاکم صورت گیرد.
ـ چنانچه متصدی حملونقل و فرستنده توافق کنند که کالا میتواند به روی عرشه حمل شود، حملونقل کننده باید در بارنامه و یا مدرک دیگری که دلالت بر قرار داد حملونقل دریایی دارد این را متمرکز شود. در صورت عدموجود چنین عبارتی اثبات وجود توافق قبلی مبنی بر حمل کالا به روی عرشه به عهده حملونقل کننده است و او حق استناد به توافق مزبور در مقابل اشخاص ثالث از جمله گیرنده کالا که بارنامه را با حسن نیت متصرف شده است ندارد. بنابراین حمل کالا به روی عرشه از قلمرو قانون دریایی و قواعد لاهه خارج است و این یکی از نقاط ضعف قانون دریایی است، زیرا یکی از ضروریات حملونقل دریایی امروز حمل به روی عرشه است که پروتکل 1968 نیز در این مورد سکوت کرده است. قواعد هامبورگ در پاسخ به این نیاز حملونقل دریایی طی ماده 9، حمل به روی عرشه را ضابطهمند میکند.
مطابق بند1 ماده 5 قواعد هامبورگ : متصدی حملونقل مسئول زیان ناشی از تاخیر در تحویل کالا است و مطابق بند 2 همین ماده تاخیر در تحویل وقتی مصداق پیدا میکند که درمدت زمانی که در قرارداد صریحا توافق شده یا در غیر این صورت در مدت زمانی که برای یک متصدی حملونقل جدی با توجه به شرایط و اوضاع و احوال موجود در نظر گرفته میشود، کالا در بندر تخلیه پیشبینی شده در قرارداد حملونقل دریایی تحویل داده نشده باشد. بنابراین کسر دارایی گیرنده به لحاظ تاخیر در تحویل اعم از مادی، معنوی و اقتصادی به عهده متصدی حملونقل است و شرط خلاف آن باطل است.
نتیجهگیری:
قرارداد بیمه از جمله حملونقل دریایی، از دیدگاه حقوقی، قراردادی متکی بر اصول حقوقی فرمانروا بر همه قراردادها است. ولی افزون بر آن، این قرارداد از لحاظ تکلیف طرفین در مقابل هم، ضمانت اجرای عدمانجام این تکالیف و اثر آنها، با قواعد عمومی حاکم بر سایر قراردادها متفاوت است و علت این تفاوتها را در طبیعت خاص قراردادهای بیمه ازجمله اصول و ماهیت حقوقی آنها میتوان جستجو کرد. اگر چه بهطور مرسوم عقد بیمه دریایی با تنظیم بیمهنامه منعقد میشود، ولی ازآنجاییکه قانونگذار هیچ ضمانت اجرایی برای تنظیم بیمهنامه به شکل کتبی مقرر نکرده، بیمه در زمرهی عقود تشریفاتی محسوب نمیشود. لذا به قضات پیشنهاد میشود چنانچه عقد بیمه به صورت شفاهی منعقد شود و بر مبنای آن بیمهگر و بیمهگذار اقداماتی را انجام دهند، حکم به صحّت چنین عقدی دهند.
از سوی دیگر در دوران حاکمیت شرایط قراردادی بر روابط متصدیان حملونقل صاحبان کالا اجحافات فراوان بر صاحبان کالا وارد میشد که با توجه به وضعیت فنی موجود در آن دوران، تدوین نظامی حاکم بر حملونقل دریایی همچون قواعد لاهه برای اولین مرتبه ایدهآل به نظر میرسید. دگرگونیهای صورت گرفته در زمینه فنی و دریانوردی در این فاصله از سال 1924، یعنی زمان تصویب قواعد لاهه، باعث شد که قواعد لاهه و قوانین متاثر از آن به هیچوجه، منطبق با واقعیات روز و انتظارات طرفین قرارداد حملونقل نباشند، پروتکل تکمیلی قواعد لاهه مصوب 1968 نیز علیرغم آوردههایش نتوانسته است مشکلات قواعد لاهه را برطرف کند و انتظارات را پاسخ دهد. بنابراین انجام این مهم به عهده معاهده هامبورگ مصوب 1978 قرارمی گیرد. این معاهده بدون اینکه تغییرات بنیادین در زمینه حملونقل دریایی به وجود آورد، قواعد حملونقل دریایی را روز آمد و منطبق با تحولات نوین و هماهنگ با سایر رشتههای حملونقل کرده است و بدین ترتیب میتوان گفت این قواعد یکی از روشهای مطلوب جهت رفع نارساییهای قانون دریایی و کارآمد نمودن آنها میباشد. به نظر میرسد بر خلاف قانون دریایی مصوب 1343 و ( قواعد لاهه) قواعد هامبورگ مصوب 1978 علیرغم ایرادات جزئی که بر آن وارد شده، قواعد مناسبی برای اعمال بر حملونقل دریایی امروز است. حاصل این بررسی این است که در معاهده هامبورگ راهحلهای جدید با توجه به تکنیکهای جدید ارائه شده است و به نحو شایستهای تعادل لازم بین صاحبان منافع در قرارداد حملونقل دریایی رعایت شده است. با توجه به اینکه حملونقل دریایی و دعاوی ناشی از آن دارای ظرایف و پیچیدگیهای خاص و در بردارنده عواقب اقتصادی فراوان است، پس به لحاظ دارا بودن اهمیت ویژه، نیازمند رسیدگی سریع و دقیق هم میباشد که آن هم ممکن نمیشود مگر در سایه قوانینی متناسب با وضعیت موجود و به همت دادگاهی خاص در این زمینه. بنابراین لازم است قانون دریایی مصوب 1343 با توجه به قواعد هامبورگ مورد بازنگری قرار گیرد و دادگاهی اختصاصی ویژه دعاوی دریایی همان طوری که در اغلب کشورها دایر است و ماده 188 فصل سیزدهم قانون دریایی نیز بر ضرورت تشکیل آن تصریح کرده است، تاسیس شود، تا با رسیدگی به مسائل حقوق دریایی بر اساس قوانین کارآمدی که در این زمینه شاهد تصویب آن خواهیم بود، نقشی موثر در تحول و ارتقاء این رشته به جایگاهی که شایسته آن است ایفا نماید. این تحول صورت نخواهد گرفت مگر اینکه آراء دادگاه مزبور همان طور که در بسیاری از کشورها معمول است، به طریقی مناسب انتشار یابد و مورد نقد و بررسی صاحبنظران قرار گیرد.
نویسنده مقاله :نسیم مختاری – (کارشناس ارشد حقوق بینالملل)
منبع: پرتال جامع اطلاعات تخصصی صنعت حمل ونقل :: www.iranway.com ::به نقل از ماهنامه بندر و دریا
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.