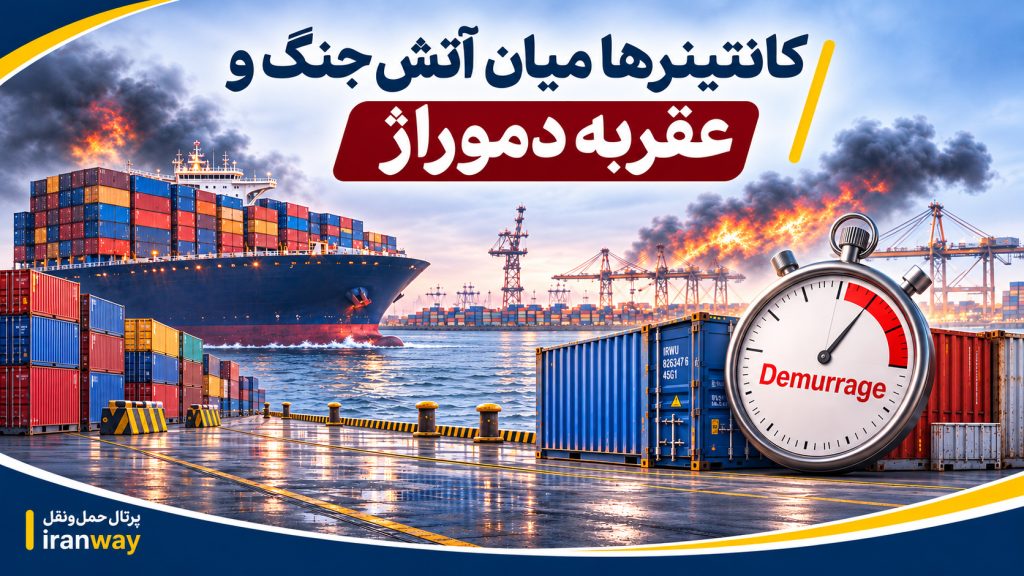
وقتی سایه جنگ بر بنادر میافتد ، کشتیها از حرکت بازمیمانند ، مسیر ترخیص کالا مسدود میشود و کانتینرهای پر در محوطههای بندری زمینگیر میشوند ؛ اما پرسش اینجاست که آیا شمارش روزهای توقف و صدور صورتحسابهای مربوط نیز باید ادامه پیدا کند ؟ در شرایطی که صاحبان کالا ممکن است اختیار خروج یا بازگرداندن کانتینرهای خود را نداشته باشند ، مرز میان هزینه قانونی توقف و مسئولیت ناشی از شرایط خارج از اختیار، به یکی از پیچیدهترین مسائل حقوقی حملونقل دریایی تبدیل میشود . مجید ورشوساز ، رئیس هیئتمدیره انجمن کشتیرانی و خدمات وابسته ایران ، در بخش نخست مقالهای تخصصی، این گره حقوقی را از منظر قانون ، قراردادهای حمل و مقررات حق توقف کانتینر بررسی کرده است .
به گزارش پرتال حملونقل ، وقوع جنگ و اختلال در فعالیت بنادر ، علاوه بر پیامدهای عملیاتی و تجاری ، پرسشهای حقوقی مهمی درباره مسئولیت صاحبان کالا و شرکتهای حملونقل دریایی ایجاد میکند ؛ پرسشهایی که یکی از مهمترین آنها ، امکان مطالبه حق توقف کانتینر در دورههایی است که ترخیص ، بارگیری ، خروج یا بازگرداندن کانتینر عملاً امکانپذیر نیست .
مجید ورشوساز ، رئیس هیئتمدیره انجمن کشتیرانی و خدمات وابسته ایران ، در بخش نخست مقاله «بررسی حقوقی مطالبه حق توقف کانتینر و هزینه انبارداری در شرایط جنگ» با تمرکز بر کانتینرهای پر وارداتی و صادراتی ، مبانی قانونی و قراردادی مطالبه حق توقف را تشریح کرده و بر ضرورت تفکیک تأخیر ناشی از قصور صاحبان کالا از توقف تحمیلی ناشی از جنگ تأکید کرده است .
در این تحلیل ، وضعیت شرکتهای کشتیرانی ، شرکتهای حملونقل دریایی فاقد کشتی (NVOCC) ، شرکتهای فعال در حمل فیدری و صاحبان کالا در ارتباط با هزینههای توقف بررسی میشود . همچنین موضوع هزینه انبارداری بندری بهعنوان تعهدی با ماهیت متفاوت مطرح شده است که بررسی مستقل آن ضروری است .
وقتی بندر میایستد ، آیا تعهدات هم متوقف میشوند ؟
در شرایط عادی ، استفاده از کانتینر در فرآیند حملونقل دریایی تابع مهلت رایگان ، شرایط قرارداد حمل و تعرفههای قابل اعمال است . با پایان این مهلت ، در صورت استمرار استفاده یا توقف کانتینر ، ممکن است حق توقف به آن تعلق گیرد .
اما در شرایط جنگی ، معادله تغییر میکند . تعطیلی بنادر ، توقف عملیات گمرکی ، لغو سفر کشتیها ، محدودیتهای امنیتی و اختلال در حملونقل داخلی ممکن است انجام تعهدات را از اختیار صاحبان کالا خارج کند .
ورشوساز در مقاله خود این مسئله را مطرح میکند که آیا پایان مهلت رایگان ، بهتنهایی ، برای مطالبه هزینه تمام روزهای توقف کفایت میکند یا باید عوامل ایجادکننده تأخیر و امکان واقعی اجرای تعهدات نیز بررسی شوند ؟
بر مبنای این تحلیل ، پاسخ به چنین پرسشی نیازمند بررسی جداگانه قرارداد حمل ، بارنامه دریایی ، تعرفههای معتبر ، نوع هزینه و تأثیر واقعی جنگ بر امکان انجام تعهدات است .
دو عقربه برای یک کانتینر ؛ مرز دموراژ و دتنشن کجاست ؟
یکی از محورهای اصلی مقاله به تفاوت مفهومی و عملیاتی دموراژ (Demurrage) و دتنشن (Detention) اختصاص دارد ؛ دو عنوانی که در عرف حملونقل دریایی با حق توقف کانتینر ارتباط دارند ، اما در شیوه محاسبه و دوره تعلق هزینه متفاوتاند .
دموراژ معمولاً به مدت توقف کانتینر در محوطه کانتینری پس از پایان مهلت مجاز مربوط میشود ، در حالی که دتنشن به استفاده از کانتینر در خارج از این محوطه ، بیش از مهلت رایگان ، تعلق میگیرد .
در فرآیند واردات ، دوره دموراژ از زمان تخلیه کانتینر پر از کشتی آغاز میشود که مبنای محاسبه آن در ایران، طبق توضیح نویسنده ، پایان عملیات تخلیه است و تا خروج کانتینر از محوطه کانتینری ادامه دارد .
پس از خروج کانتینر پر از محوطه، دوره دتنشن آغاز میشود و تا زمان بازگرداندن کانتینر خالی به ترمینال ادامه مییابد .
در فرآیند صادرات ، ترتیب این مراحل متفاوت است . دتنشن از زمان تحویل کانتینر خالی به صادرکننده تا بازگرداندن کانتینر پر به محوطه کانتینری محاسبه میشود و دموراژ نیز دوره حضور کانتینر پر در محوطه تا زمان بارگیری روی کشتی را در بر میگیرد .
با این حال ، در نظام تعرفهای ایران ، این دو عنوان در بسیاری از موارد ذیل تعرفه واحدی با عنوان «حق توقف» محاسبه میشوند .
جنگ پشت در قراردادها ؛ فورسماژور چه زمانی وارد میدان میشود ؟
ورشوساز در بررسی مبانی حقوقی این موضوع به مواد ۲۱۹ تا ۲۲۹ قانون مدنی ، بهویژه مواد ۲۲۷ و ۲۲۹، اشاره کرده است ؛ مقرراتی که در بررسی مسئولیت قراردادی و آثار حوادث خارج از اختیار متعهد اهمیت دارند .
بر اساس ماده ۲۲۷ قانون مدنی، در صورت اثبات اینکه عدم اجرای تعهد ناشی از علتی خارجی و غیرقابل انتساب به متعهد بوده است، موضوع معافیت از پرداخت خسارت قابل بررسی خواهد بود.
ماده ۲۲۹ نیز به وضعیتی میپردازد که متعهد به سبب حادثهای خارج از اقتدار خود، قادر به انجام تعهد نباشد. عدلیو+1
با وجود این، نویسنده تأکید میکند که باید میان مسئولیت ناشی از عدم اجرای تعهد و اصل تعلق هزینه قراردادی تفاوت قائل شد.
به بیان دیگر، وقوع جنگ لزوماً به معنای حذف خودکار تمام هزینههای قراردادی و تعرفهای نیست؛ همانطور که ادامه محاسبه حق توقف صرفاً بر مبنای سپریشدن مهلت رایگان نیز بدون بررسی شرایط قرارداد و موانع واقعی اجرای تعهد، نمیتواند در همه موارد توجیهکننده مطالبه قطعی هزینه باشد.
در این چارچوب، احراز رابطه مستقیم میان شرایط جنگی و ناتوانی در اجرای تعهد، از عوامل تعیینکننده در بررسی حقوقی اختلافات خواهد بود.
سقف تعرفه زیر سایه بحران؛ آیا هر توقفی صورتحساب دارد؟
بخش دیگری از مقاله به تعرفههای اعلامی انجمن کشتیرانی و خدمات وابسته ایران اختصاص دارد.
ورشوساز با اشاره به بخشنامه شماره ۳۰۰۰/۰۴/۲۹۷۸ مورخ دوم اسفند ۱۴۰۴ و اصلاحیه هشتم فروردین ۱۴۰۵، توضیح میدهد که تعرفههای مربوط به حق توقف، کانتینرهای وارداتی و صادراتی را شامل میشوند و برای کانتینرهای معمولی، یخچالی و ویژه، شرایط و نرخهای متفاوتی در نظر گرفته شده است.
بر اساس توضیحات ارائهشده، مبالغ مندرج در این تعرفهها سقف قابل مطالبه هستند و طرفین میتوانند درباره مبالغ کمتر توافق کنند. اطلاعات منتشرشده درباره تعرفه ۱۴۰۵ نیز به همین بخشنامه و اصلاحیه اشاره دارد. کیا راه دریا+1
نویسنده همچنین خاطرنشان میکند که در فرآیند صادرات، با توجه به ملاحظات تجاری و عدم تعادل میان تعداد کانتینرهای وارداتی و صادراتی، سازوکار محاسبه حق توقف صادراتی کوتاهتر شده و پایان آن، در چارچوب شرایط مربوط، به تحویل اسناد صادراتی وابسته است؛ مگر آنکه توافق دیگری میان طرفین وجود داشته باشد.
این اسناد شامل برگه نظارت بر بارگیری کالا، پروانه یا اظهارنامه صادراتی، تالی ترمینال (Terminal Tally)، وزن ناخالص تأییدشده کانتینر (VGM)، اطلاعات سند حمل (Shipping Instruction) و دستور حمل و بارگیری (Shipping Order) است.
با این حال ، ورشوساز معتقد است وجود تعرفه بهتنهایی تکلیف هزینههای دوره جنگ را روشن نمیکند .
از دیدگاه وی ، لازم است مشخص شود آیا در بخشنامههای موجود برای شرایط اضطراری پیشبینی ویژهای صورت گرفته ، مفاد قرارداد درباره حوادث خارج از اختیار چه حکمی دارد و آیا تصمیم رسمی برای تعلیق یا تعدیل هزینهها اتخاذ شده است یا خیر .
کانتینرهای وارداتی پشت درهای بسته ؛ چه کسی هزینه توقف را میپردازد ؟
وضعیت کانتینرهای پر وارداتی در زمان جنگ ، یکی دیگر از محورهای اصلی این تحلیل حقوقی است .
بر اساس دیدگاه مطرحشده در مقاله ، اگر صاحب کالا با وجود امکان واقعی ترخیص و خروج کانتینر ، در مهلت تعیینشده اقدام نکند، مطالبه حق توقف مطابق قرارداد و تعرفه معتبر قابل بررسی خواهد بود .
اما شرایطی که جنگ موجب تعطیلی بندر ، توقف عملیات گمرکی ، محدودیتهای امنیتی یا اختلال در حملونقل داخلی شده باشد، از نظر حقوقی نیازمند بررسی متفاوت است .
در این وضعیت ممکن است صاحب کالا، برخلاف شرایط عادی، امکان اجرای تعهد خود را نداشته باشد و تأخیر ایجادشده مستقیماً ناشی از محدودیتهایی باشد که خارج از اختیار او قرار دارند.
ورشوساز بر ضرورت مستندسازی چنین موانعی تأکید کرده و توضیح داده است که صاحبان کالا میتوانند با ارائه اطلاعیههای رسمی مربوط به تعطیلی یا محدودیت فعالیت بنادر ، مکاتبات شرکتهای کشتیرانی و مدارک مربوط به عدم امکان ترخیص یا خروج کانتینر ، درخواست بازنگری در هزینههای محاسبهشده را مطرح کنند .
این درخواست میتواند با هدف بررسی امکان تعدیل یا اعمال معافیت احتمالی از سوی شرکت کشتیرانی ارائه شود .
همچنین در صورت عدم توافق طرفین ، امکان استفاده از ظرفیت کمیته مشترک انجمن کشتیرانی برای میانجیگری و رفع ابهام مطرح شده است .
محمولههای صادراتی در ایستگاه انتظار؛ تأخیر به نام چه کسی ثبت میشود ؟
در بخش مربوط به کانتینرهای پر صادراتی ، نویسنده به شرایطی پرداخته است که صادرکننده تعهدات عملیاتی خود را انجام داده و کانتینر را تحویل داده است ، اما به دلیل لغو سفر کشتی ، توقف پذیرش محموله یا محدودیتهای جنگی ، امکان بارگیری و خروج کالا وجود ندارد .
در چنین وضعیتی ، به اعتقاد ورشوساز ، باید میان تأخیر ناشی از قصور صاحب کالا و توقفی که بر اثر عوامل خارج از اختیار وی ایجاد شده، تفکیک روشنی صورت گیرد .
چنانچه صاحب کالا تعهدات قابل انجام خود را بهموقع اجرا کرده باشد و توقف حمل صرفاً ناشی از شرایط جنگی باشد ، مطالبه حق توقف برای تمام دوره ، بدون بررسی قرارداد و آثار حادثه ، میتواند محل اختلاف حقوقی باشد .
در مقابل ، اگر تأخیر ناشی از عدم تکمیل اسناد ، رعایتنکردن الزامات عملیاتی یا قصور صاحب کالا باشد ، امکان مطالبه هزینه باید با توجه به قرارداد ، تعرفه معتبر و میزان تأثیر این کوتاهی در ایجاد توقف ارزیابی شود .
اسناد در پیچوخم جنگ ؛ وقتی امضای مجوز هم ممکن نیست
یکی از نکات مهم مقاله ، تفکیک میان عدم ارائه اسناد صادراتی به دلیل قصور صاحب کالا و ناتوانی در تهیه یا تحویل اسناد بر اثر محدودیتهای جنگی است .
ورشوساز توضیح میدهد که برای تعیین مسئولیت مالی ناشی از تأخیر، صرف ارائهنشدن یک سند کافی نیست ؛ بلکه باید مشخص شود تهیه آن سند در زمان مقرر امکانپذیر بوده است یا خیر .
همچنین باید بررسی شود که آیا مهلت مشخص و معقولی برای ارائه اسناد تعیین شده و عدم تحویل آنها تا چه اندازه در ایجاد یا استمرار توقف کانتینر نقش داشته است .
برای مثال ، اگر در شرایط جنگی فعالیت دستگاههای مرتبط متوقف شده باشد یا سامانههای موردنیاز برای صدور مجوز و ارائه مدارک با اختلال مواجه شوند ، نمیتوان بدون بررسی علت و مستندات مربوط ، تمام مسئولیت تأخیر را متوجه صادرکننده دانست .
نویسنده همچنین بر لزوم تفکیک اسنادی که تهیه آنها مستقیماً بر عهده صاحب کالا است از مدارکی که صدور یا ارائه آنها به شرکت کشتیرانی، نماینده حمل، ترمینال یا سایر مراجع مرتبط وابسته است ، تأکید میکند .
از این منظر ، مسئولیت هر طرف باید متناسب با تعهدات قراردادی ، اختیار واقعی در انجام آن تعهد و نقش او در ایجاد یا استمرار مانع تعیین شود .
نه معافیت خودکار، نه مطالبه بیقید ؛ قانون در جستوجوی مرز مسئولیت
برآیند بخش نخست مقاله مجید ورشوساز نشان میدهد که در شرایط جنگی ، نمیتوان درباره هزینه حق توقف کانتینرهای وارداتی و صادراتی تنها بر مبنای گذشت زمان تصمیمگیری کرد .
مبنای قرارداد، تعرفه معتبر ، امکان واقعی انجام تعهدات ، منشأ تأخیر و مستندات مربوط به محدودیتهای جنگی ، همگی در ارزیابی حقوقی مطالبه هزینه نقش دارند .
در این چارچوب ، نه وقوع جنگ بهتنهایی به معنای معافیت قطعی از تمام هزینههاست و نه پایان مهلت رایگان لزوماً استحقاق دریافت حق توقف برای تمام روزهای بحران را اثبات میکند .
به این ترتیب ، پرسش اصلی از «کانتینر چند روز متوقف مانده است ؟» به پرسشی بنیادیتر تغییر میکند : « چه عاملی موجب توقف شده و مسئولیت آن از نظر قرارداد و قانون بر عهده چه کسی است ؟ »
این موضوع در کنار بررسی مستقل هزینه انبارداری بندری ، محور تحلیل حقوقی مطالبه هزینهها در دوره بحران را تشکیل میدهد . بررسی تفصیلی موضوع انبارداری و سایر ابعاد این مسئله ، در متن ارائهشده از بخش نخست مقاله نیامده و باید از نتیجهگیری قطعی درباره آنها خودداری کرد .
دیدگاهها
اولین دیدگاه را دربارهٔ این خبر بنویسید.