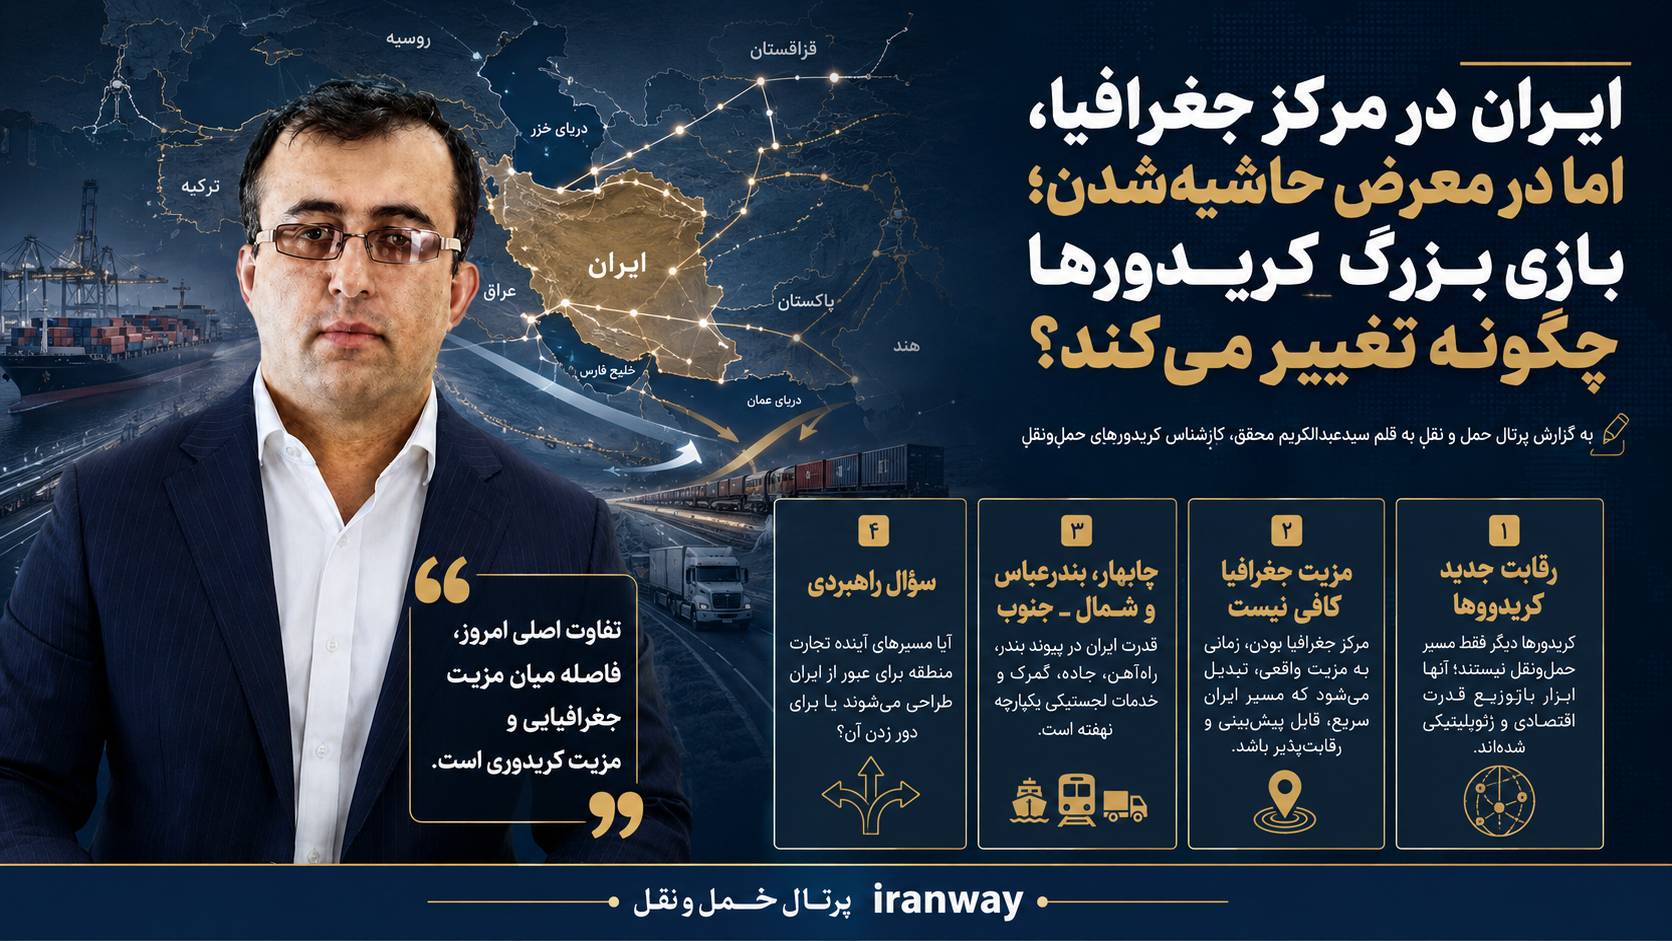
ایران در مرکز جغرافیا ، اما در معرض حاشیهشدن ؛ بازی بزرگ کریدورها چگونه تغییر میکند ؟

به گزارش پرتال حمل و نقل به قلم سیدعبدالکریم محقق کارشناس کریدورهای حملونقل ، آنچه در مکه میان عربستان سعودی ، ترکیه و پاکستان شکل گرفت ، در وهله نخست یک توافق دفاعی و امنیتی است ، نه یک پیمان حملونقلی . با این حال ، اهمیت این تحول را نمیتوان تنها در چارچوب مناسبات امنیتی میان این سه کشور بررسی کرد . منطقهای که این توافق در آن شکل گرفته ، همزمان شاهد رقابتی فزاینده برای بازتعریف مسیرهای تجارت ، انرژی و ترانزیت است ؛ رقابتی که میتواند در سالهای آینده جغرافیای اقتصادی خاورمیانه و جایگاه کشورهای واقع در مسیر این شبکهها را تحت تأثیر قرار دهد .
از این منظر ، مسئله اصلی نه خود پیمان مکه، بلکه محیط ژئوپلیتیکی پیرامون آن است؛ محیطی که در آن عربستان ، ترکیه ، پاکستان ، عراق و هند هر یک در حال تقویت گزینههای ارتباطی خود هستند و در سوی دیگر ، ایران با مجموعهای از ظرفیتهای کمنظیر جغرافیایی ، بندری و ریلی در مرکز این تحولات قرار دارد . اما قرار گرفتن در مرکز جغرافیا الزاماً به معنای قرار گرفتن در مرکز جریان تجارت نیست .
امروز پرسش اساسی این است که در دهه آینده ، کالا ، انرژی و سرمایه از کدام مسیر عبور خواهد کرد و کدام کشورها میتوانند خود را به حلقهای ضروری و غیرقابل جایگزین در این جریان تبدیل کنند . پاسخ به این پرسش ، بیش از آنکه به تعداد پروژههای زیرساختی وابسته باشد ، به توان کشورها برای ایجاد مسیرهایی سریع ، قابل پیشبینی ، رقابتپذیر و برخوردار از خدمات لجستیکی یکپارچه بستگی دارد .
در چنین شرایطی ، کریدورها دیگر صرفاً خطوطی روی نقشه نیستند . آنها به ابزارهایی برای بازتوزیع قدرت اقتصادی و ژئوپلیتیکی تبدیل شدهاند .
ایران در این میان موقعیتی متفاوت دارد . از یک سو ، خلیج فارس و دریای عمان ، بنادر مهمی مانند بندرعباس و چابهار ، دسترسی به آسیای مرکزی و قفقاز و امکان اتصال به روسیه و اروپا ، مجموعهای از مزیتهای جغرافیایی را در اختیار کشور قرار داده است که بسیاری از رقبای منطقهای برای ایجاد مشابه آن باید میلیاردها دلار هزینه کنند . از سوی دیگر ، همسایگان و رقبای ایران در حال طراحی و توسعه مسیرهایی هستند که بتوانند بخشی از جریان تجارت منطقه را بدون عبور از خاک ایران جذب کنند . این همان نقطهای است که مزیت جغرافیایی ایران با یک آزمون جدی روبهرو میشود .
جغرافیا تنها ظرفیت بالقوه است . زمانی که صاحب کالا بتواند بر اساس زمان ، هزینه ، امنیت ، قابلیت پیشبینی و کیفیت خدمات ، یک مسیر را انتخاب کند ، جغرافیا به مزیت اقتصادی تبدیل میشود . اگر کالا در مرزها متوقف شود ، تشریفات گمرکی طولانی باشد ، اتصال ریلی و جادهای کامل نباشد یا خدمات لجستیکی در طول مسیر وجود نداشته باشد ، حتی بهترین موقعیت جغرافیایی نیز نمیتواند تضمینکننده سهم یک کشور از تجارت منطقه باشد .
به همین دلیل ، شاید پرسش درست درباره آینده ترانزیتی ایران این نباشد که «ایران چه کریدورهایی دارد؟» بلکه این باشد که «کدامیک از این کریدورها به یک محصول واقعی و رقابتپذیر برای صاحب کالا تبدیل شدهاند ؟»
در سالهای اخیر ، ایده اتصال هند به خاورمیانه و اروپا از مسیر خلیج فارس و مدیترانه ، بهویژه در قالب کریدور هند ـ خاورمیانه ـ اروپا ، یکی از مهمترین طرحهای ژئواکونومیک منطقه بوده است . این ایده در صورت تحقق میتواند بخشی از جریان تجاری هند به اروپا را از مسیری هدایت کند که وابستگی کمتری به جغرافیای ایران دارد .
با این حال ، میان اعلام سیاسی یک کریدور و تبدیل آن به یک زنجیره پایدار تجاری فاصله زیادی وجود دارد . مسائل امنیتی منطقه ، تأمین مالی ، هماهنگی میان کشورهای مسیر ، زیرساختهای مورد نیاز و امکان ایجاد یک زنجیره منسجم بندری ، ریلی و جادهای ، همگی بر آینده چنین طرحهایی اثر میگذارند .
بنابراین شاید هنوز نتوان از پایان یا حذف قطعی عرب ـ مد سخن گفت ؛ اما میتوان گفت این مسیر و طرحهای مشابه آن برای تبدیل شدن به یک کریدور پایدار با ریسکهای جدی سیاسی ، امنیتی و اجرایی روبهرو هستند . همین وضعیت ، فضای بیشتری برای مسیرهای جایگزین ایجاد میکند ؛ اما این فرصت تنها نصیب کشوری خواهد شد که از قبل زیرساخت ، خدمات و سازوکارهای لازم برای جذب جریان کالا را آماده کرده باشد .
در شرق این معادله ، پاکستان جایگاه ویژهای دارد . تقویت روابط عربستان و پاکستان و نزدیکتر شدن همکاریهای سهجانبه با ترکیه میتواند وزن سیاسی این محور را در معادلات منطقهای افزایش دهد ، اما یک محدودیت بنیادی همچنان وجود دارد : هند و پاکستان رقبای راهبردی هستند .
این واقعیت باعث میشود اتصال جغرافیایی میان این کشورها الزاماً به یک اتصال ژئوپلیتیکی پایدار تبدیل نشود . هند برای دسترسی به غرب و بازارهای اروپایی ، بهطور طبیعی به دنبال تنوعبخشی به مسیرهای خود است و وابسته شدن به مسیری که پاکستان در آن نقش محوری دارد ، برای دهلی صرفاً یک تصمیم اقتصادی نیست ؛ تصمیمی راهبردی و امنیتی است . در اینجاست که چابهار برای ایران اهمیت پیدا میکند .
چابهار میتواند به هند امکان دهد بدون عبور از خاک پاکستان به افغانستان و آسیای مرکزی دسترسی پیدا کند و در ادامه ، از طریق شبکههای ارتباطی شمالی به بازارهای اوراسیا متصل شود . به این ترتیب ، رقابت هند و پاکستان که در نگاه نخست یک چالش ژئوپلیتیکی است ، میتواند برای ایران به یک فرصت ژئواکونومیک تبدیل شود .
اما این فرصت نیز خودبهخود به مزیت تبدیل نمیشود . چابهار زمانی میتواند نقش واقعی خود را ایفا کند که اتصال آن به شبکه ریلی و جادهای ، پایانههای مرزی ، خدمات گمرکی ، مراکز لجستیکی و بازارهای هدف به اندازهای سریع و قابل اعتماد باشد که صاحب کالا ، مسیر ایران را بر گزینههای رقیب ترجیح دهد .
در غرب ایران ، تحول دیگری در حال شکلگیری است که اهمیت آن را نمیتوان نادیده گرفت : مسیر توسعه عراق ـ ترکیه .
این پروژه قرار است بندر بزرگ فاو در جنوب عراق را از طریق شبکههای ریلی و جادهای به مرز ترکیه و سپس به شبکه حملونقل این کشور و اروپا متصل کند . عراق امیدوار است از طریق این مسیر ، موقعیت خود را از یک کشور عمدتاً متکی بر صادرات نفت به یک گره مهم ترانزیتی میان خلیج فارس و اروپا ارتقا دهد و ترکیه نیز میتواند از آن برای تقویت جایگاه خود بهعنوان یکی از دروازههای زمینی آسیا به اروپا استفاده کند .
برای ایران ، اهمیت مسیر توسعه فقط در موفقیت یا شکست پروژه عراق خلاصه نمیشود . پرسش راهبردیتری مطرح است : اگر کالا بتواند از فاو وارد شود، از عراق عبور کند و از طریق ترکیه به اروپا برسد ، چه عاملی صاحب کالا را متقاعد خواهد کرد که مسیر ایران را انتخاب کند ؟ پاسخ به این پرسش ، ماهیت رقابت جدید را روشن میکند .
رقابت کریدورها در نهایت رقابت بر سر ساختن جاده یا راهآهن نیست ؛ رقابت بر سر انتخاب صاحب کالا است .
ممکن است یک مسیر روی نقشه کوتاهتر باشد ، اما اگر در مرزها با توقفهای طولانی مواجه شود یا خدمات لجستیکی مناسبی نداشته باشد ، در عمل جذابیت خود را از دست میدهد . در مقابل ، مسیری که کمی طولانیتر است اما زمان عبور ، هزینه ، تشریفات گمرکی ، امنیت و خدمات آن قابل پیشبینی است ، میتواند سهم بیشتری از بازار به دست آورد .
از همین منظر ، ایران با یک پارادوکس جدی مواجه است . کشور از نظر جغرافیایی در یکی از مناسبترین نقاط منطقه قرار دارد، اما بخش مهمی از ظرفیتهای آن همچنان به شکل پروژههای جدا از یکدیگر دیده میشوند .
چابهار یک ظرفیت است ، بندرعباس یک ظرفیت دیگر ، راهآهن شرق ظرفیت دیگری است و کریدور شمال ـ جنوب نیز مجموعهای از زیرساختها و توافقات را در بر میگیرد . اما مسئله اساسی این است که این ظرفیتها تا چه اندازه به یک شبکه منسجم تبدیل شدهاند .
ایران برای حضور مؤثر در رقابت جدید کریدورها بیش از آنکه به پروژههای منفرد جدید نیاز داشته باشد ، به یک نگاه شبکهای نیاز دارد ؛ نگاهی که بندر ، راهآهن ، جاده ، گمرک ، پایانه ، مرکز لجستیکی ، اپراتور حملونقل ، خدمات مالی ، بیمه و فناوری اطلاعات را در قالب یک زنجیره واحد تعریف کند .
به بیان دیگر ، مسئله امروز ایران فقط «ساخت زیرساخت» نیست ؛ مسئله «عملیاتی کردن زیرساخت» و تبدیل آن به یک محصول کریدوری قابل فروش است .
یک صاحب کالا به طول خطآهن یا ظرفیت اسمی بندر بهتنهایی اهمیت نمیدهد . او میخواهد بداند محمولهاش با چه هزینهای ، در چه زمانی ، با چه میزان ریسک و با چه سطحی از قابلیت پیشبینی به مقصد میرسد . این تغییر نگاه ، اهمیت رقابت کریدوری را دوچندان میکند .
در این رقابت ، کشورهای منطقه تنها به دنبال عبور کالا نیستند . هر کشور تلاش میکند بخشی از زنجیره ارزش لجستیک را نیز در اختیار بگیرد ؛ از تخلیه و بارگیری و انبارش گرفته تا توزیع ، خدمات مالی ، بیمه ، پردازش و ارزشافزوده .
بنابراین کشوری که صرفاً محل عبور کامیون باشد، از ترانزیت درآمد محدودی کسب میکند ؛ اما کشوری که بتواند جریان کالا را جذب، مدیریت ، تجمیع ، ذخیره و توزیع کند ، سهم بسیار بیشتری از اقتصاد لجستیک به دست خواهد آورد .
از این منظر ، «سهضلعی مکه» را نیز نباید صرفاً به سه کشور عربستان ، ترکیه و پاکستان محدود کرد . آنچه در اطراف این توافق در حال شکلگیری است ، شبکهای پیچیدهتر از منافع و مسیرهای متقاطع است ؛ عراق با مسیر توسعه ، هند با تلاش برای تنوعبخشی به مسیرهای دسترسی خود ، کشورهای خلیج فارس با توسعه بنادر و مراکز لجستیکی ، ترکیه با جاهطلبی برای تبدیل شدن به هاب زمینی اوراسیا و ایران با موقعیتی که میتواند بخشی از این جریانها را جذب یا از آنها کنار گذاشته شود . به همین دلیل ، رقابت آینده را باید یک رقابت چندضلعی برای جذب جریان تجارت دانست .
در این شرایط ، ایران هنوز برگهای مهمی در اختیار دارد . چابهار میتواند دروازه هند به آسیای مرکزی باشد . بندرعباس همچنان یکی از مهمترین نقاط دسترسی به بازارهای خلیج فارس است. کریدور شمال ـ جنوب ظرفیت اتصال هند به روسیه و بازارهای شمالی را دارد و شبکه ریلی ایران میتواند نقش واسط میان جنوب ، شرق ، شمال و غرب را ایفا کند .
اما این ظرفیتها تنها زمانی به قدرت ژئوپلیتیکی تبدیل خواهند شد که در قالب یک شبکه واحد و رقابتپذیر عرضه شوند .
ایران نباید صرفاً به جهان اعلام کند که از موقعیت جغرافیایی ممتازی برخوردار است ؛ باید کاری کند که صاحب کالا بگوید : عبور از ایران ، بهترین انتخاب من است . این تفاوت میان «مزیت جغرافیایی» و «مزیت کریدوری» است .
در نهایت ، آنچه آینده کریدورهای منطقه را تعیین خواهد کرد ، تعداد پروژههای روی نقشه نیست ؛ بلکه جریان واقعی کالا خواهد بود . ممکن است کشوری دهها طرح بزرگ در اختیار داشته باشد ، اما اگر صاحبان کالا مسیر دیگری را انتخاب کنند ، آن طرحها به مزیت ژئواکونومیک تبدیل نخواهند شد .
ایران امروز همچنان در مرکز جغرافیای منطقه ایستاده است ، اما همین مرکزیت دیگر تضمینکننده مرکزیت تجاری نیست. مسیر توسعه عراق ـ ترکیه ، طرحهای اتصال هند به خاورمیانه و اروپا ، تحولات پیرامون کشورهای خلیج فارس و تلاش هند برای متنوعسازی مسیرهای خود ، همگی نشان میدهند که نقشه ترانزیت منطقه در حال بازتعریف است .
این تحول را نباید فقط تهدید دید. برای ایران، هر مسیر رقیب الزاماً به معنای از دست رفتن فرصت نیست . ضعف یا تأخیر یک مسیر میتواند فرصت ایجاد کند ، رقابت هند و پاکستان میتواند ارزش چابهار را افزایش دهد و نیاز منطقه به مسیرهای متنوع میتواند جایگاه کریدور شمال ـ جنوب را تقویت کند . اما هیچکدام از این فرصتها خودکار نیستند .
اگر ایران بتواند چابهار ، بندرعباس ، راهآهن شرق، کریدور شمال ـ جنوب ، شبکه ریلی ، مراکز لجستیکی ، گمرکات و خدمات دیجیتال و مالی را در قالب یک شبکه منسجم و رقابتپذیر قرار دهد، همین رقابت منطقهای میتواند به فرصتی برای تقویت جایگاه ایران تبدیل شود .
در غیر این صورت، خطر اصلی لزوماً حذف ایران از نقشه نیست ؛ خطر بزرگتر آن است که ایران همچنان در مرکز جغرافیای منطقه باقی بماند ، اما جریان تجارت از مسیرهایی عبور کند که برای دور زدن این جغرافیا طراحی شدهاند .
در نهایت ، سؤال اصلی دیگر این نیست که ایران روی نقشه کجاست. سؤال این است که آیا ایران میتواند کاری کند که مسیرهای آینده تجارت منطقه ، برای عبور از آن طراحی شوند، نه برای دور زدن آن .
آینده جایگاه ایران در بازی کریدورها ، بیش از هر چیز، به پاسخ همین سؤال بستگی دارد .