امارات هرمز را دور میزند ؛ اما آیا خط لوله دوم هم امن خواهد ماند ؟

به گزارش پرتال حمل و نقل به قلم سیدعلی سیدصدر ، امارات متحده عربی در یکی از حساسترین مقاطع ژئوپلیتیکی خلیج فارس ، ساخت خط لوله دوم نفت خام خود را برای دور زدن تنگه هرمز شتاب داده است ؛ پروژهای که اگر طبق برنامه تا سال ۲۰۲۷ وارد مدار شود ، میتواند ظرفیت صادرات نفت از بندر فجیره را دو برابر کند و وابستگی ابوظبی به پرریسکترین گلوگاه انرژی جهان را کاهش دهد .
این پروژه فقط یک طرح زیرساختی نیست ؛ بخشی از راهبرد بزرگتر امارات برای تبدیلشدن به بازیگری مستقلتر ، منعطفتر و تهاجمیتر در بازار انرژی است . در شرایطی که تنگه هرمز همچنان یکی از نقاط اصلی تنش میان ایران ، آمریکا ، کشورهای خلیج فارس و بازارهای جهانی انرژی است ، ابوظبی تلاش میکند مسیر صادرات نفت خود را از آبراهی جدا کند که هر بحران امنیتی در آن میتواند قیمت نفت ، بیمه حملونقل دریایی و زنجیره تأمین جهانی را تحت فشار قرار دهد .
خط لوله فعلی ابوظبی ـ فجیره ، معروف به ADCOP یا خط لوله حبشان ـ فجیره ، از سال ۲۰۱۲ فعال است . این خط ، نفت خام میادین خشکی ابوظبی را از منطقه حبشان به بندر فجیره در ساحل دریای عمان منتقل میکند ؛ یعنی نقطهای بیرون از تنگه هرمز . طبق اطلاعات رسمی ADNOC، شرکت Abu Dhabi Crude Oil Pipeline LLC مالک خط لولهای حدود ۴۰۶ کیلومتری است و این دارایی بهطور کامل در مالکیت ADNOC قرار دارد . ظرفیت نامی این مسیر حدود ۱.۵ میلیون بشکه در روز است و در برخی گزارشهای بازار ، ظرفیت عملیاتی آن نزدیک به ۱.۸ میلیون بشکه در روز برآورد شده است .
اما خط لوله دوم معادله را تغییر میدهد . رویترز در مه ۲۰۲۶ گزارش داد که خط لوله جدید امارات برای دور زدن هرمز حدود ۵۰ درصد پیشرفت داشته و هدف آن بهرهبرداری تا سال ۲۰۲۷ است . این خط لوله قرار است ظرفیت صادرات نفت از فجیره را دو برابر کند ؛ به این معنا که امارات در صورت تکمیل پروژه ، بخش بزرگتری از نفت خام خود را بدون عبور از تنگه هرمز صادر خواهد کرد .
اهمیت اقتصادی این پروژه از چند زاویه قابل بررسی است . نخست ، امارات با افزایش ظرفیت مسیر فجیره میتواند ریسک اختلال در صادرات نفت را کاهش دهد . تنگه هرمز طبق ارزیابی آژانس بینالمللی انرژی ، در سال ۲۰۲۵ مسیر عبور نزدیک به ۱۵ میلیون بشکه در روز نفت خام بوده و بخش عمده این صادرات به بازارهای آسیایی ، به ویژه چین ، هند ، ژاپن و کره جنوبی ، ارسال شده است . بنابراین هر اختلال در این تنگه نهتنها تولیدکنندگان خلیج فارس ، بلکه خریداران آسیایی و بازار جهانی نفت را نیز تحت فشار قرار میدهد .
دوم ، فجیره میتواند جایگاه خود را بهعنوان مرکز ذخیرهسازی ، بارگیری و تجارت نفت تقویت کند. این بندر به دلیل موقعیت جغرافیایی خود در دریای عمان ، بیرون از تنگه هرمز قرار دارد و همین ویژگی آن را به یکی از مهمترین داراییهای راهبردی امارات تبدیل کرده است . فجیره همچنین یکی از هابهای اصلی بانکرینگ و ذخیرهسازی نفت در جهان است و در گزارشهای بازار معمولاً پس از سنگاپور و روتردام ، در میان بزرگترین مراکز سوخترسانی دریایی جهان معرفی میشود .
سوم، خط لوله دوم میتواند قدرت چانهزنی امارات را در بازار انرژی افزایش دهد . ابوظبی طی سالهای اخیر تلاش کرده است نقش خود را از یک تولیدکننده سنتی نفت به بازیگری تجاری ، مالی و لجستیکی در بازار انرژی ارتقا دهد . معامله قراردادهای آتی نفت مربان در ICE Futures Abu Dhabi یکی از نشانههای همین تغییر است . قرارداد آتی مربان بهصورت تحویل فیزیکی طراحی شده و تحویل آن در پایانه ADNOC در فجیره انجام میشود . به این ترتیب ، فجیره فقط یک بندر صادراتی نیست ؛ بلکه بخشی از سازوکار قیمتگذاری و تجارت مالی نفت امارات است .
از منظر سیاسی ، این پروژه پیامی روشن دارد : امارات میخواهد وابستگی خود به مسیرهایی را کاهش دهد که در کنترل مستقیم آن نیستند . تنگه هرمز از نظر حقوقی یک آبراه بینالمللی است ، اما از نظر ژئوپلیتیکی همواره در معرض تنشهای منطقهای قرار دارد . هر تهدید نسبت به بستن یا محدود کردن تردد در این تنگه ، برای کشورهای صادرکننده نفت خلیج فارس هزینه اقتصادی و امنیتی ایجاد میکند . امارات با توسعه مسیر فجیره میکوشد بخشی از این آسیبپذیری را مدیریت کند .
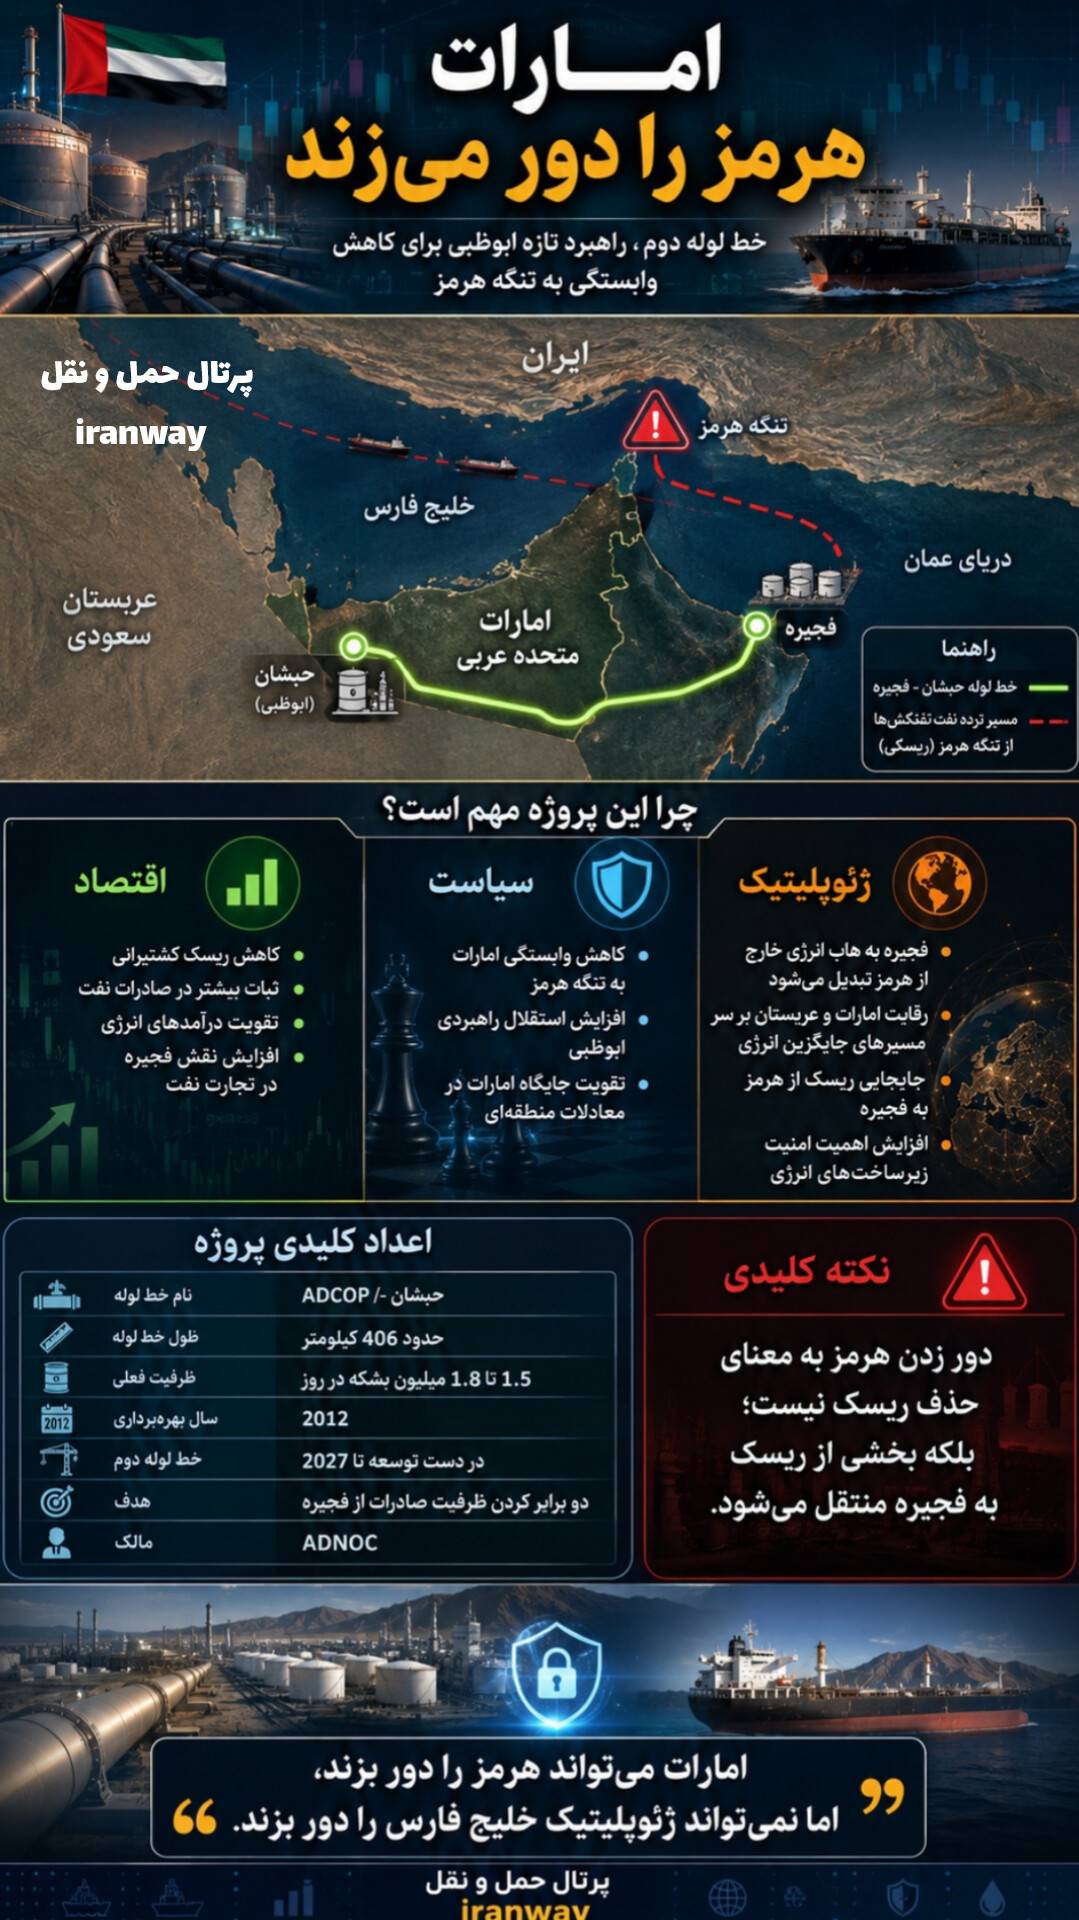
این راهبرد در عین حال به رقابت درونمنطقهای نیز گره خورده است . عربستان سعودی سالهاست از طریق خط لوله شرق ـ غرب، نفت خود را از مناطق شرقی به بندر ینبع در دریای سرخ منتقل میکند . این مسیر به ریاض امکان میدهد بخشی از صادرات نفت خود را بدون عبور از هرمز انجام دهد . در مقابل ، امارات با مسیر حبشان ـ فجیره و اکنون خط لوله دوم ، در حال ساختن مدل اختصاصی خود برای کاهش وابستگی به هرمز است . تفاوت اصلی اینجاست که عربستان به دریای سرخ متصل میشود ، اما امارات از طریق فجیره مستقیماً به دریای عمان و مسیرهای آسیایی نزدیکتر است .
با این حال ، نقطه چالشی گزارش همینجاست : دور زدن هرمز به معنای حذف ریسک نیست ؛ بلکه بخشی از ریسک را از تنگه هرمز به فجیره منتقل میکند . هرچه سهم فجیره در صادرات نفت امارات بیشتر شود، ارزش راهبردی این بندر نیز افزایش مییابد . اما افزایش ارزش راهبردی ، بهطور طبیعی افزایش آسیبپذیری امنیتی را هم به همراه دارد . فجیره اگرچه بیرون از تنگه هرمز قرار دارد ، اما در صورت گسترش درگیریهای منطقهای میتواند به هدفی مهم برای فشار سیاسی ، نظامی یا سایبری تبدیل شود .
تحولات امنیتی سال ۲۰۲۶ این نگرانی را جدیتر کرده است . گزارشهای خبری نشان دادند که در جریان تشدید تنشهای منطقهای ، تأسیسات انرژی امارات نیز از پیامدهای درگیریها مصون نماندند . در ۳ آوریل ۲۰۲۶، سقوط بقایای رهگیریشده حملات هوایی ایران باعث آتشسوزی در تأسیسات گازی حبشان در ابوظبی شد ؛ حادثهای که طبق گزارشها یک کشته و چند زخمی برجای گذاشت و بخشی از عملیات را موقتاً مختل کرد . این حادثه نشان داد که حتی زیرساختهای داخلی و پشتیبان صادرات نفت نیز میتوانند در معرض ریسک قرار گیرند .
بنابراین مسئله اصلی دیگر فقط ظرفیت صادرات نیست ؛ امنیت ظرفیت صادرات است. خط لوله دوم ممکن است به امارات امکان دهد نفت بیشتری را از مسیر فجیره صادر کند ، اما این مسیر نیازمند حفاظت چندلایه خواهد بود : امنیت فیزیکی در طول مسیر ، پدافند هوایی و ضدپهپادی در اطراف تأسیسات حیاتی ، حفاظت سایبری برای سامانههای کنترل صنعتی ، امنیت دریایی در آبهای اطراف فجیره و هماهنگی نزدیکتر با شرکای امنیتی غربی و منطقهای .
از زاویه ژئوپلیتیکی ، پروژه خط لوله دوم میتواند پیامدهای فراتر از امارات داشته باشد . نخست ، جایگاه فجیره در نقشه انرژی منطقه تقویت میشود . دوم ، رقابت امارات و عربستان در مدیریت مسیرهای جایگزین صادرات نفت جدیتر خواهد شد . سوم ، خریداران آسیایی نفت خلیج فارس ممکن است به قراردادهایی علاقهمند شوند که ریسک عبور از هرمز در آنها کمتر باشد . چهارم ، ایران ممکن است توسعه مسیرهای جایگزین را بخشی از تلاش کشورهای خلیج فارس برای کاهش اثرگذاری ژئوپلیتیکی هرمز تلقی کند .
این پروژه همچنین با راهبرد مالی و تجاری ADNOC هماهنگ است. ADNOC طی سالهای اخیر تلاش کرده است داراییهای زیرساختی خود را به ابزار جذب سرمایه و توسعه نفوذ جهانی تبدیل کند . انتشار اوراق قرضه چندمیلیارددلاری ADCOP در سال ۲۰۱۷ و سرمایهگذاری ADNOC در شرکت ذخیرهسازی VTTI نشان میدهد که امارات به زیرساخت نفتی فقط بهعنوان ابزار انتقال نگاه نمیکند ، بلکه آن را بخشی از شبکه مالی ، ذخیرهسازی و تجارت جهانی انرژی میبیند .
در کنار این موارد ، باید توجه داشت که همه پروژههای انرژی فجیره طبق برنامه اولیه باقی نماندهاند . برای نمونه ، پروژه صادرات LNG که پیشتر برای فجیره مطرح بود ، در سال ۲۰۲۳ از سوی ADNOC به الرویس منتقل شد . این تصمیم نشان میدهد که ابوظبی میان نقشهای مختلف فجیره ، الرویس و دیگر مراکز انرژی خود تقسیم کار دقیقتری ایجاد کرده است : فجیره بیشتر به نفت خام ، ذخیرهسازی ، بانکرینگ و صادرات خارج از هرمز گره خورده ، در حالی که الرویس در حال تقویت نقش خود در گاز ، پالایش و صنایع پاییندستی است .
در نهایت ، خط لوله دوم امارات یک پاسخ راهبردی به آسیبپذیری تاریخی کشورهای خلیج فارس در برابر تنگه هرمز است. این پروژه میتواند ظرفیت مانور اقتصادی ابوظبی را افزایش دهد ، اعتماد خریداران آسیایی را تقویت کند و جایگاه فجیره را در بازار جهانی انرژی بالاتر ببرد . اما همزمان ، این پروژه یک واقعیت دیگر را نیز برجسته میکند : هر مسیر جایگزین ، اگر به اندازه کافی مهم شود ، خود به یک نقطه حساس جدید تبدیل خواهد شد .
امارات میتواند هرمز را دور بزند ، اما نمیتواند ژئوپلیتیک خلیج فارس را دور بزند . خط لوله دوم شاید وابستگی ابوظبی به تنگه هرمز را کاهش دهد ، اما امنیت انرژی این کشور را به کیفیت حفاظت از فجیره ، حبشان ، شبکه خطوط لوله و مسیرهای دریایی دریای عمان گره میزند . از همین رو پرسش اصلی این نیست که آیا امارات میتواند نفت خود را بدون عبور از هرمز صادر کند؛ پرسش اصلی این است که آیا مسیر جایگزین ، در بحران بعدی ، واقعاً امنتر خواهد بود ؟
منابع :
[1] ADNOC — اطلاعات رسمی درباره Abu Dhabi Crude Oil Pipeline LLC، مالکیت ۱۰۰ درصدی ADCOP توسط ADNOC و طول تقریبی ۴۰۶ کیلومتری خط لوله ابوظبی ـ فجیره .
[2] International Energy Agency — گزارش «Strait of Hormuz» درباره اهمیت تنگه هرمز ، حجم صادرات نفت خام عبوری از این مسیر در سال ۲۰۲۵، ظرفیت مسیرهای جایگزین عربستان و امارات و محدودیتهای دور زدن هرمز .
[3] Reuters — گزارش مه ۲۰۲۶ درباره پیشرفت حدود ۵۰ درصدی خط لوله جدید امارات برای دور زدن هرمز و هدفگذاری بهرهبرداری تا سال ۲۰۲۷.
[4] S&P Global Comm odity Insights — دادهها و گزارشهای بازار درباره جایگاه فجیره بهعنوان یکی از بزرگترین هابهای بانکرینگ و ذخیرهسازی نفت جهان .
[5] ICE Futures Abu Dhabi / ADNOC — اطلاعات مربوط به قرارداد آتی نفت مربان ، تحویل فیزیکی در پایانه فجیره و نقش مربان در بازار نفت آسیا ـ اقیانوسیه .
[6] The National — گزارش ۳ آوریل ۲۰۲۶ درباره آتشسوزی در تأسیسات گازی حبشان پس از سقوط بقایای رهگیریشده حملات هوایی و تلفات انسانی این حادثه .
[7] Europétrole / ADCOP Bond Issuance — گزارش انتشار اوراق قرضه ۳ میلیارد دلاری ADCOP در سال ۲۰۱۷.
[8] ADNOC / VTTI / Vitol — گزارش خرید ۱۰ درصد سهام VTTI توسط ADNOC و نقش این سرمایهگذاری در توسعه شبکه ذخیرهسازی جهانی و دسترسی به فجیره .
[9] Reuters — گزارش سال ۲۰۲۳ درباره انتقال پروژه LNG برنامهریزیشده ADNOC از فجیره به الرویس.برای لینک منابع اصلی : گزارش رویترز درباره خط لوله جدید و هدف ۲۰۲۷، صفحه IEA درباره تنگه هرمز ، صفحه رسمی ADNOC درباره ADCOP، دادههای S&P Global درباره جایگاه فجیره ، اطلاعات ICE/ADNOC درباره قرارداد آتی مربان ، گزارش The National درباره حادثه حبشان و گزارش رویترز درباره انتقال LNG به الرویس مبنای این نسخه بودهاند .


